در دنیای پرشتاب و پیچیده کسبوکار امروز، سازمانها با چالشهای بیشماری از جمله تغییرات نظارتی، افزایش ریسکهای عملیاتی و سایبری، و فشارهای رقابتی مواجه هستند. در چنین محیطی، وجود یک سیستم حسابرسی داخلی قوی و کارآمد بیش از پیش حیاتی است. حسابرسی داخلی بهعنوان یک فعالیت مستقل و عینی تضمینکننده، به سازمانها در دستیابی به اهدافشان کمک میکند. این فرآیند از طریق ارزیابی اثربخشی حاکمیت، مدیریت ریسک و فرآیندهای کنترل داخلی، ارزش افزوده ایجاد کرده و عملیات سازمان را بهبود میبخشد.
با این حال، برای اینکه حسابرسی داخلی بتواند نقش خود را به بهترین نحو ایفا کند، نیاز به ابزارهایی دارد که اطلاعات را به صورت مؤثر و کارآمد به ذینفعان اصلی منتقل کند. اینجاست که مفهوم داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی مطرح میشود. این ابزارها نه تنها شفافیت را افزایش میدهند، بلکه بینشهای عملی را برای تصمیمگیری بهتر فراهم میآورند و به مدیریت کمک میکنند تا بر مسائل کلیدی تمرکز کرده و اقدامات اصلاحی لازم را در زمان مناسب انجام دهد. در ادامه این مقاله، به بررسی جامع این دو ابزار حیاتی در حرفه حسابرسی داخلی میپردازیم و نقش آنها را در ارتقاء کارایی و اثربخشی سازمان تبیین خواهیم کرد.
حسابرسی داخلی: ستون فقرات حاکمیت شرکتی
حسابرسی داخلی عملکردی مستقل و بیطرفانه است که به ارزیابی و بهبود اثربخشی فرآیندهای مدیریت ریسک، کنترل و حاکمیت شرکتی در سازمان میپردازد. هدف اصلی آن ارائه اطمینان معقول به هیئت مدیره و مدیریت ارشد است که سیستمهای کنترل داخلی به درستی عمل میکنند و سازمان در مسیر دستیابی به اهداف استراتژیک خود قرار دارد. در تعریف موسسه حسابرسان داخلی (IIA)، حسابرسی داخلی فعالیتی اطمینانبخش و مشاورهای مستقل و عینی است که برای ارزشآفرینی و بهبود عملیات سازمان طراحی شده است. این فرآیند با رویکردی منظم و روشمند، به ارزیابی و بهبود اثربخشی فرآیندهای مدیریت ریسک، کنترل و حاکمیت شرکتی کمک میکند.
نقش حیاتی حسابرسی داخلی در سازمان
حسابرسی داخلی نه تنها به کشف تقلب و تخلف کمک میکند، بلکه با شناسایی نقاط ضعف در کنترلها و فرآیندها، به پیشگیری از وقوع مشکلات آتی نیز میپردازد. این عملکرد به سازمانها کمک میکند تا:
- افزایش کارایی عملیاتی: با شناسایی ناکارآمدیها و ارائه راهکارهای بهبود.
- کاهش ریسک: با ارزیابی و تقویت چارچوبهای مدیریت ریسک.
- اطمینان از انطباق: با نظارت بر رعایت قوانین، مقررات، سیاستها و قراردادها.
- حمایت از تصمیمگیری: با ارائه بینشهای مبتنی بر داده به مدیریت ارشد.
- حفاظت از داراییها: با اطمینان از وجود کنترلهای کافی برای جلوگیری از سوءاستفاده و اتلاف.
با توجه به وسعت مسئولیتها، حسابرسان داخلی نیازمند ابزارهای قدرتمندی هستند تا بتوانند پیچیدگیهای دادهها را مدیریت کرده و نتایج کار خود را به شکلی مؤثر و قابل فهم ارائه دهند. این نیاز، اهمیت داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی را برجستهتر میکند.
داشبورد حسابرسی داخلی: پنجرهای به عملکرد حسابرسی
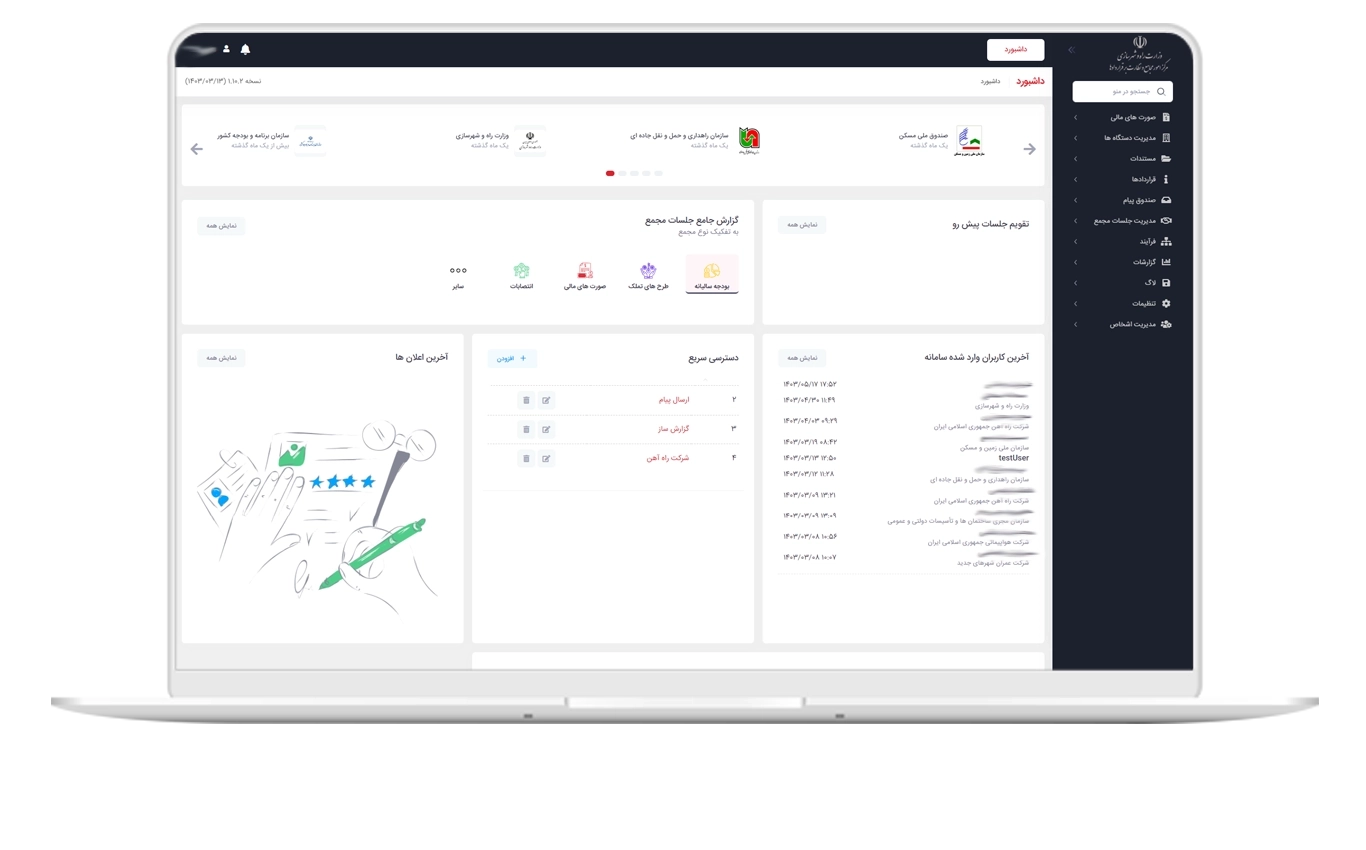
در عصر اطلاعات، توانایی درک و تفسیر حجم عظیم دادهها، یک مزیت رقابتی محسوب میشود. داشبورد حسابرسی داخلی یک ابزار بصری است که دادههای مربوط به عملکرد حسابرسی، وضعیت کنترلها، ریسکها و توصیههای حسابرسی را به صورت متمرکز و در قالب نمودارها، گرافها و شاخصهای کلیدی عملکرد (KPIs) نمایش میدهد. این داشبوردها به ذینفعان امکان میدهند تا در یک نگاه، وضعیت سلامت کنترلهای داخلی سازمان را مشاهده کرده و روندهای مهم را تشخیص دهند.
اهداف و مزایای استفاده از داشبورد حسابرسی داخلی
هدف اصلی از پیادهسازی داشبورد حسابرسی داخلی، تسهیل نظارت و تصمیمگیری است. مزایای آن شامل موارد زیر است:
- شفافیت و دید بهتر: ارائه تصویری جامع و بهروز از وضعیت حسابرسی داخلی به مدیران و هیئت مدیره.
- تصمیمگیری سریعتر و آگاهانهتر: با دسترسی آسان به اطلاعات کلیدی، تصمیمگیرندگان میتوانند به سرعت به مسائل واکنش نشان دهند.
- بهبود ارتباطات: ایجاد یک زبان مشترک برای بحث درباره عملکرد حسابرسی و ریسکها.
- شناسایی روندها و الگوها: کمک به درک بهتر تغییرات در ریسکها و کنترلها در طول زمان.
- افزایش پاسخگویی: با نمایش وضعیت توصیهها و اقدامات اصلاحی.
- مدیریت زمان و منابع کارآمدتر: امکان تخصیص منابع حسابرسی به حوزههای پرریسکتر.
اجزای کلیدی یک داشبورد حسابرسی داخلی مؤثر
یک داشبورد حسابرسی داخلی کارآمد باید شامل اطلاعاتی باشد که برای مخاطبان مختلف مفید و مرتبط باشد. برخی از اجزای رایج عبارتند از:
- وضعیت برنامه حسابرسی: نمایش میزان پیشرفت برنامههای حسابرسی، تعداد حسابرسیهای تکمیل شده، در حال انجام و برنامهریزی شده.
- ریسکهای اصلی: نمایانگر ریسکهای شناسایی شده و میزان پوشش حسابرسی برای هر ریسک.
- یافتهها و توصیهها: تعداد یافتههای مهم، شدت آنها و وضعیت پیگیری توصیهها.
- وضعیت کنترلهای داخلی: ارزیابی کلی از اثربخشی کنترلهای داخلی در حوزههای مختلف.
- عملکرد تیم حسابرسی: معیارهایی مانند زمان تکمیل حسابرسی، بودجه مصرف شده و کیفیت گزارشها.
- پوشش انطباق: بررسی میزان رعایت قوانین و مقررات، از جمله موارد مربوط به امور مجامع و قراردادها.
شاخصهای کلیدی عملکرد (KPIs) برای داشبورد حسابرسی داخلی
انتخاب KPIهای مناسب برای داشبورد حسابرسی داخلی بسیار مهم است، زیرا این شاخصها باید تصویر روشنی از عملکرد و اثربخشی حسابرسی داخلی ارائه دهند. در اینجا به برخی از مهمترین KPIها اشاره میشود:
KPIهای مربوط به اثربخشی حسابرسی
- تعداد یافتههای مهم و بحرانی: نشاندهنده کیفیت و عمق کار حسابرسی.
- درصد توصیههای پذیرفته شده توسط مدیریت: معیاری برای پذیرش و اعتبار توصیههای حسابرسی.
- درصد توصیههای اجرا شده در زمان مقرر: نشاندهنده اثربخشی فرآیند پیگیری.
- پوشش ریسک: درصد ریسکهای کلیدی که توسط حسابرسی داخلی پوشش داده شدهاند.
KPIهای مربوط به کارایی حسابرسی
- زمان چرخه حسابرسی: مدت زمان از شروع تا تکمیل یک حسابرسی.
- انحراف از بودجه: مقایسه بودجه پیشبینی شده با بودجه واقعی مصرف شده برای هر حسابرسی.
- درصد تکمیل برنامه حسابرسی: میزان پیشرفت در اجرای برنامه سالانه حسابرسی.
KPIهای مربوط به کیفیت
- رضایت ذینفعان: از طریق نظرسنجی از مدیران بخشها و هیئت مدیره.
- کیفیت گزارشهای حسابرسی: ارزیابی بر اساس وضوح، دقت و قابلیت استفاده.
گزارش حسابرسی داخلی: ارائه بینشهای عمیق و عملی
گزارش حسابرسی داخلی ابزاری رسمی و مکتوب است که نتایج یک ممیزی خاص را به ذینفعان مربوطه اطلاع میدهد. در حالی که داشبوردها یک نمای کلی و بصری ارائه میدهند، گزارشها وارد جزئیات شده و تحلیلهای عمیق، شواهد پشتیبان، و توصیههای دقیق و عملی را برای رسیدگی به مسائل شناسایی شده فراهم میکنند. گزارش حسابرسی داخلی ستون فقرات فرآیند اطلاعرسانی در حسابرسی داخلی است و به عنوان یک سند مرجع برای تصمیمگیریها و اقدامات اصلاحی آتی عمل میکند.
انواع گزارشهای حسابرسی داخلی
گزارشهای حسابرسی داخلی میتوانند بر اساس هدف، مخاطب و زمانبندی متفاوت باشند:
- گزارش نهایی حسابرسی: جامعترین نوع گزارش که نتایج کامل یک ممیزی را شامل میشود.
- گزارشهای موردی/ویژه: برای بررسی مسائل خاص یا پاسخ به درخواستهای فوری مدیریت.
- گزارشهای پیشرفت: برای اطلاعرسانی در مورد وضعیت اجرای توصیهها.
- خلاصههای اجرایی: نسخههای کوتاهتر و متمرکز برای مدیران ارشد و هیئت مدیره.
ساختار یک گزارش حسابرسی داخلی مؤثر
یک گزارش حسابرسی داخلی استاندارد معمولاً شامل اجزای زیر است:
- عنوان و مخاطب: مشخص کردن ماهیت گزارش و گیرندگان آن.
- خلاصه اجرایی: مهمترین بخش گزارش که شامل یافتههای اصلی، نتیجهگیریها و توصیههای کلیدی است. این بخش باید به اندازهای کامل باشد که مدیران ارشد بتوانند بدون خواندن جزئیات، تصویر کلی را درک کنند.
- مقدمه: شامل اهداف حسابرسی، دامنه، دوره زمانی و روشهای به کار رفته.
- یافتهها (Findings): جزئیات نقاط ضعف کنترل داخلی، عدم انطباقها یا ناکارآمدیهای شناسایی شده. هر یافته باید شامل:
- شرایط (Condition): آنچه هست.
- معیار (Criteria): آنچه باید باشد (سیاست، قانون، بهترین عمل).
- علت (Cause): چرا شرایط موجود از معیار فاصله گرفته است.
- اثر (Effect): تأثیر یا پیامد عدم رعایت معیار.
- توصیهها (Recommendations): اقدامات مشخص و عملی برای رسیدگی به هر یافته. توصیهها باید:
- مشخص، قابل اندازهگیری، قابل دستیابی، مرتبط و دارای محدودیت زمانی (SMART) باشند.
- به مدیریت کمک کنند تا ریسکها را کاهش داده و کنترلها را بهبود بخشند.
- پاسخ مدیریت (Management Response): تعهدات مدیریت برای اجرای توصیهها، شامل اقدامات خاص، مسئولیتها و زمانبندی تکمیل.
- نتیجهگیری کلی (Overall Conclusion): خلاصهای از نتایج کلی حسابرسی.
- ضمائم (Appendices): هرگونه اطلاعات پشتیبان یا مستندات اضافی.
ویژگیهای یک گزارش حسابرسی داخلی تأثیرگذار
برای اینکه یک گزارش حسابرسی داخلی بتواند تأثیرگذار باشد، باید ویژگیهای خاصی داشته باشد:
- وضوح و اختصار: استفاده از زبانی ساده و روشن، بدون اصطلاحات تخصصی زائد.
- دقت: اطمینان از صحت و درستی تمامی اطلاعات و شواهد.
- موضوعیت: ارائه یافتهها و توصیهها بدون هرگونه سوگیری یا قضاوت شخصی.
- بهموقع بودن: ارائه گزارش در زمان مناسب برای اقدامات اصلاحی مؤثر.
- سازندگی: تمرکز بر ارائه راهحلها به جای صرفاً شناسایی مشکلات.
- جامعیت: پوشش کامل دامنه حسابرسی و ارائه تصویری یکپارچه.
- قابلیت پیگیری: طراحی توصیهها به گونهای که امکان نظارت بر اجرای آنها وجود داشته باشد.
همافزایی داشبوردها و گزارشها: رویکردی جامع
داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی ابزارهایی مکمل یکدیگر هستند. داشبوردها یک نمای کلی از وضعیت حسابرسی، ریسکها و کنترلها را در یک نگاه فراهم میکنند، در حالی که گزارشها جزئیات، شواهد و تحلیلهای عمیقتری را ارائه میدهند. ترکیب این دو، یک رویکرد جامع برای مدیریت اطلاعات حسابرسی داخلی ایجاد میکند.
چگونه داشبورد و گزارشها یکدیگر را تکمیل میکنند؟
- داشبورد به عنوان هشدار اولیه: داشبورد حسابرسی داخلی میتواند به عنوان یک سیستم هشدار اولیه عمل کند و روندهای منفی یا حوزههای پرریسک را برجسته سازد. وقتی KPIها از آستانه مشخصی عبور میکنند، این میتواند نشانهای برای نیاز به بررسی عمیقتر از طریق گزارش حسابرسی داخلی باشد.
- گزارش به عنوان منبع جزئیات: زمانی که داشبورد یک مشکل را نشان میدهد، گزارش حسابرسی میتواند جزئیات بیشتری درباره علل ریشهای، شواهد جمعآوری شده و توصیههای خاص برای حل مشکل ارائه دهد. این امکان را به مدیران میدهد که از یک نمای کلی به تحلیل عمیقتر بروند.
- پیگیری اقدامات اصلاحی: داشبورد میتواند وضعیت پیگیری توصیههای مطرح شده در گزارشها را به صورت مداوم نمایش دهد. این شامل نمایش درصد توصیههای اجرا شده، در حال اجرا و به تعویق افتاده است که به کمیته حسابرسی و مدیریت اطمینان میدهد اقدامات اصلاحی به موقع انجام میشوند.
- افزایش پاسخگویی: با نمایش عملکرد تیمها در اجرای توصیهها از طریق داشبورد، پاسخگویی در سراسر سازمان افزایش مییابد. این پیوند بین توصیههای گزارش و پیگیری داشبورد، حلقه بازخورد را کامل میکند.
- ارتباطات سفارشی: داشبورد میتواند برای مخاطبان اجرایی یک دیدگاه سریع و خلاصه فراهم کند، در حالی که گزارشهای کاملتر برای کمیته حسابرسی و مدیران مربوطه مناسبتر هستند. این رویکرد به حسابرسی داخلی اجازه میدهد تا ارتباطات خود را بر اساس نیازهای مختلف ذینفعان سفارشی کند.
چالشها و بهترین شیوهها در پیادهسازی
پیادهسازی موفقیتآمیز داشبورد حسابرسی داخلی و تولید گزارش حسابرسی داخلی مؤثر با چالشهایی همراه است که نیازمند توجه و برنامهریزی دقیق هستند.
چالشهای رایج
- کیفیت و دسترسی به دادهها: دادههای ناقص، نادرست یا پراکنده میتوانند دقت داشبوردها و گزارشها را تحت تأثیر قرار دهند.
- فقدان تخصص: نیاز به مهارتهایی در تحلیل داده، طراحی بصری و استفاده از ابزارهای BI.
- مقاومت در برابر تغییر: کارکنان ممکن است در برابر پذیرش ابزارهای جدید یا تغییر در فرآیندهای گزارشدهی مقاومت نشان دهند.
- انتخاب KPIهای نامناسب: انتخاب شاخصهایی که واقعاً عملکرد را منعکس نمیکنند.
- مدیریت انتظارات: گاهی اوقات، ذینفعان انتظارات غیرواقعبینانهای از قابلیتهای داشبوردها و گزارشها دارند.
بهترین شیوهها
- تعریف واضح اهداف: پیش از شروع، مشخص کنید که داشبورد یا گزارش قرار است چه اهدافی را دنبال کند و به چه سوالاتی پاسخ دهد.
- شناسایی مخاطبان: محتوا و فرمت را بر اساس نیازها و سطح دانش مخاطبان (مدیریت عملیاتی، هیئت مدیره، کمیته حسابرسی) تنظیم کنید.
- یکپارچهسازی دادهها: اطمینان حاصل کنید که دادهها از منابع معتبر و به صورت یکپارچه جمعآوری میشوند. استفاده از ابزارهای مدیریت یکپارچه میتواند کمککننده باشد.
- سادهسازی و بصریسازی: اطلاعات را به سادهترین شکل ممکن و با استفاده از عناصر بصری جذاب و قابل فهم ارائه دهید.
- بازخورد و تکرار: به طور منظم از ذینفعان بازخورد بگیرید و داشبوردها و گزارشها را بر اساس آن بهبود بخشید.
- آموزش و توسعه مهارت: سرمایهگذاری در آموزش تیم حسابرسی برای استفاده مؤثر از ابزارها و تکنیکهای جدید.
- ارتباط با سیستمهای حاکمیت شرکتی: تضمین کنید که یافتههای حسابرسی به طور مؤثر در فرآیندهای تصمیمگیری هیئت مدیره و کمیته حسابرسی ادغام شوند، به ویژه در مورد امور مجامع و قراردادها که از اهمیت بالایی برخوردارند.
ابزارها و فناوریها
امروزه، طیف وسیعی از ابزارها و فناوریها برای کمک به ایجاد داشبورد حسابرسی داخلی و تولید گزارش حسابرسی داخلی وجود دارد. انتخاب ابزار مناسب بستگی به اندازه سازمان، پیچیدگی دادهها و بودجه دارد.
نرمافزارهای تحلیل داده و BI (Business Intelligence)
این نرمافزارها برای جمعآوری، تحلیل و بصریسازی دادهها استفاده میشوند و میتوانند پایهای برای داشبوردهای حسابرسی باشند:
- Tableau: ابزاری قدرتمند برای بصریسازی دادهها و ساخت داشبوردهای تعاملی.
- Microsoft Power BI: راهکاری جامع و مقرونبهصرفه از مایکروسافت برای تحلیل و بصریسازی.
- Qlik Sense/View: پلتفرمهای BI با قابلیتهای تحلیل اکتشافی.
- ACL/Galvanize HighBond: یک پلتفرم GRC (حاکمیت، ریسک و انطباق) که ابزارهای قدرتمندی برای حسابرسی، مدیریت ریسک و تحلیل داده ارائه میدهد و میتواند در ساخت داشبورد حسابرسی داخلی و تهیه گزارشهای مدیریتی حسابرسی داخلی بسیار مفید باشد. این ابزار به حسابرسان داخلی کمک میکند تا دادهها را از منابع مختلف جمعآوری، تحلیل و بصریسازی کنند، فرآیند حسابرسی را خودکار سازند و پیشرفت برنامههای حسابرسی و پیگیری توصیهها را به صورت یکپارچه مدیریت نمایند.
نرمافزارهای مدیریت حسابرسی (Audit Management Software)
این نرمافزارها به طور خاص برای نیازهای حسابرسی داخلی طراحی شدهاند و معمولاً قابلیتهای داشبوردینگ و گزارشدهی داخلی دارند:
- TeamMate Audit Management: یکی از پرکاربردترین نرمافزارهای مدیریت حسابرسی.
- AuditBoard: پلتفرمی یکپارچه برای GRC و حسابرسی داخلی.
نقش هوش مصنوعی و اتوماسیون در داشبوردها و گزارشها
با پیشرفتهای اخیر در زمینه هوش مصنوعی (AI) و یادگیری ماشین (ML)، پتانسیل تحول در فرآیندهای داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی نیز افزایش یافته است.
مزایای هوش مصنوعی و اتوماسیون
- تحلیل دادههای پیشرفته: AI میتواند الگوها و ناهنجاریهایی را در حجم عظیمی از دادهها شناسایی کند که برای انسان دشوار است.
- حسابرسی مستمر: اتوماسیون امکان نظارت مستمر بر کنترلها را فراهم میکند و داشبوردها را به صورت لحظهای بهروز نگه میدارد.
- پیشبینی ریسک: با استفاده از ML، میتوان ریسکهای آتی را با دقت بیشتری پیشبینی کرد و بر اساس آن برنامههای حسابرسی را تنظیم نمود.
- تولید گزارش خودکار: در آینده، AI ممکن است بتواند بخشهای خاصی از گزارش حسابرسی داخلی را به صورت خودکار تولید کند و زمان و تلاش حسابرسان را کاهش دهد.
جداول: مقایسه داشبورد و گزارش حسابرسی داخلی
برای درک بهتر تفاوتها و کاربردهای داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی، میتوانیم آنها را در قالب یک جدول مقایسه کنیم:
| ویژگی | داشبورد حسابرسی داخلی | گزارش حسابرسی داخلی |
|---|---|---|
| هدف اصلی | ارائه نمای کلی و بصری سریع از وضعیت حسابرسی و ریسکها | ارائه تحلیل عمیق، یافتهها و توصیههای تفصیلی |
| فرمت | بصری (نمودار، گراف، شاخص)، تعاملی | متنی (با پشتیبانی از جداول و تصاویر)، ساختار یافته |
| مخاطب | مدیران ارشد، هیئت مدیره، کمیته حسابرسی، مدیران عملیاتی | کمیته حسابرسی، مدیریت بخشهای مربوطه، حسابرسان داخلی |
| جزئیات | سطح بالا، خلاصهوار | سطح پایین، بسیار تفصیلی |
| تکرار/زمانبندی | پیوسته، لحظهای یا بهروزرسانیهای مکرر | دورهای (ماهانه، فصلی، سالانه) یا پس از اتمام هر حسابرسی |
| قابلیت تعامل | معمولاً بالا (فیلتر کردن، دریلداون) | معمولاً پایین (سند ثابت) |
| کاربرد | نظارت بر عملکرد، شناسایی روندها، هشدار اولیه | مستندسازی یافتهها، ارائه توصیههای عملی، پیگیری اقدامات |
| نوع اطلاعات | KPIها، روندهای کلی، وضعیت پیشرفت | یافتهها، شواهد، تحلیل علل ریشهای، پاسخ مدیریت |
همانطور که مشاهده میشود، هر دو ابزار نقش منحصر به فردی در فرآیند حسابرسی داخلی ایفا میکنند و استفاده همزمان و یکپارچه از آنها میتواند ارزش قابل توجهی برای سازمان به ارمغان آورد. به عنوان مثال، یک داشبورد حسابرسی داخلی ممکن است نشان دهد که تعداد قراردادهای بدون تأیید نهایی در حال افزایش است که این امر نیازمند یک گزارش حسابرسی داخلی دقیقتر برای بررسی فرآیندهای مربوط به امور قراردادها خواهد بود.
نتیجهگیری: نقش بیبدیل داشبوردها و گزارشها در حسابرسی داخلی مدرن
در محیط کسبوکار کنونی که با سرعت سرسامآور در حال تغییر است، وظیفه حسابرسی داخلی فراتر از صرفاً شناسایی مشکلات رفته و به سوی ارائه بینشهای استراتژیک و کمک به ایجاد ارزش حرکت کرده است. داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی ابزارهای ضروری برای ایفای این نقش تکاملیافته هستند. داشبوردها با ارائه نمایشی بصری، جامع و لحظهای از عملکرد حسابرسی، ریسکها و کنترلها، به مدیران امکان میدهند تا با آگاهی کامل تصمیمگیری کنند و به سرعت به چالشها واکنش نشان دهند. این ابزارهای دینامیک، پویایی عملکرد حسابرسی را برجسته کرده و به صورت مداوم وضعیت سازمان را در برابر اهداف و استراتژیها محک میزنند. این امر به ویژه در پایش مستمر امور مجامع و قراردادها حیاتی است.
از سوی دیگر، گزارش حسابرسی داخلی با ارائه جزئیات، شواهد و تحلیلهای عمیق، مبنایی محکم برای اقدامات اصلاحی فراهم میآورد. این گزارشها، نه تنها مشکلات را به دقت تشریح میکنند، بلکه توصیههای عملی و قابل اجرا را ارائه میدهند که مدیریت میتواند بر اساس آنها برنامهریزی و اقدام کند. اهمیت این گزارشها در مستندسازی یافتهها، ایجاد پاسخگویی و تضمین این است که مسائل شناسایی شده به طور مؤثر پیگیری و حل و فصل شوند، غیرقابل انکار است. یک گزارش قوی به مدیریت و هیئت مدیره این اطمینان را میدهد که حسابرسی داخلی نه تنها ناظر، بلکه شریکی فعال در بهبود فرآیندها و کاهش ریسکها است.
ترکیب هوشمندانه این دو ابزار – یعنی دید کلی و فوری داشبوردها در کنار عمق و دقت گزارشها – به سازمانها این امکان را میدهد که با چابکی بیشتری به تغییرات واکنش نشان دهند، از انطباق با مقررات و قوانین اطمینان حاصل کنند و در نهایت، به سمت تعالی عملیاتی حرکت کنند. پیادهسازی موفق این ابزارها نیازمند تعهد به کیفیت دادهها، سرمایهگذاری در فناوری و توسعه مهارتهای تیم حسابرسی است. با استفاده مؤثر از داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی، سازمانها میتوانند نه تنها ریسکها را کاهش دهند، بلکه ارزش افزوده قابل توجهی ایجاد کرده و به بهبود مستمر در تمام سطوح کمک کنند. این رویکرد پیشرفته به حسابرسی داخلی، یک نیروی محرکه کلیدی برای پایداری و رشد بلندمدت هر سازمانی خواهد بود.
در نهایت، همگام با پیشرفتهای فناوری و افزایش انتظارات از حرفه حسابرسی داخلی، این ابزارهای مدیریتی بیش از پیش در کانون توجه قرار خواهند گرفت. توانایی ارائه اطلاعات به صورت بصری، تعاملی و در زمان مناسب، به حسابرسی داخلی این امکان را میدهد که نقش مشاور استراتژیک خود را به نحو احسن ایفا کرده و به ارتقای سطح حاکمیت شرکتی و کنترلهای داخلی سازمان کمک شایانی کند. لذا، سرمایهگذاری در توسعه و بهینهسازی داشبورد حسابرسی داخلی و گزارش حسابرسی داخلی، نه تنها یک ضرورت، بلکه یک مزیت رقابتی برای هر سازمان مدرن محسوب میشود.
سوالات متداول