در دنیای پیچیده و پویای امروز، مدیریت شواهد حسابرسی و مستندات مربوط به آن، نه تنها یک ضرورت قانونی، بلکه ستون فقرات هر فرآیند حسابرسی موفق و قابل اعتماد است. حسابرسان برای رسیدن به یک نظر حرفهای و مستقل، نیازمند جمعآوری، ارزیابی و مستندسازی دقیق و کافی از شواهد حسابرسی هستند. اما روشهای سنتی مبتنی بر کاغذ، اغلب با چالشهای بزرگی نظیر اتلاف زمان، عدم امنیت، مشکلات نگهداری و دشواری در همکاری مواجه میشوند. اینجاست که کاربرگ الکترونیکی حسابرسی به عنوان یک راهکار انقلابی، وارد میدان میشود.
استفاده از سیستمهای کاربرگ الکترونیکی، نه تنها فرآیند مدیریت شواهد حسابرسی را تسهیل میکند، بلکه با افزایش کارایی، دقت و امنیت، کیفیت کلی حسابرسی را نیز به طور چشمگیری ارتقا میدهد. این تکنولوژی به حسابرسان امکان میدهد تا به جای غرق شدن در انبوه اسناد کاغذی، زمان و انرژی خود را بر تحلیلهای عمیقتر و ارزیابیهای استراتژیکتر متمرکز کنند. هدف این مقاله، بررسی جامع ابعاد مختلف مدیریت شواهد حسابرسی با کاربرگ الکترونیکی، از جمله مزایا، چالشها، ویژگیهای کلیدی و روندهای آتی این فناوری است تا دیدگاهی روشن و کاربردی برای حرفه حسابرسی ارائه دهد.
شواهد و مستندات حسابرسی: ستون فقرات اعتماد
قبل از پرداختن به جزئیات کاربرگهای الکترونیکی، درک عمیق از ماهیت و اهمیت شواهد و مستندات حسابرسی ضروری است. شواهد حسابرسی، اطلاعاتی هستند که حسابرس برای رسیدن به نتایج و ارائه نظر خود، از آنها استفاده میکند. این شواهد میتوانند در قالبهای مختلفی از جمله اسناد فیزیکی، دادههای الکترونیکی، اظهارات شفاهی، مشاهدات و تحلیلها باشند. استانداردهای حسابرسی بینالمللی (ISAs) بر کفایت و مناسب بودن شواهد تاکید دارند؛ به این معنی که شواهد باید هم از نظر کمی کافی و هم از نظر کیفی قابل اتکا و مربوط باشند. مستندسازی نیز فرآیند ثبت شواهد جمعآوری شده، رویهها و نتایج حسابرسی است که به عنوان یک سابقه دائمی از کار انجام شده عمل میکند.
اهمیت شواهد و مستندات حسابرسی چند وجهی است:
- پشتیبانی از نظر حسابرس: مستندات، مبنای اظهارنظر حسابرس را فراهم میکنند و نشان میدهند که حسابرسی طبق استانداردهای مربوطه انجام شده است.
- افزایش کیفیت حسابرسی: با ثبت دقیق مراحل و شواهد، امکان بازبینی و نظارت بر کار حسابرسان فراهم میشود که به بهبود مستمر کیفیت کمک میکند.
- پاسخگویی و دفاع قانونی: در صورت بروز اختلافات یا دعاوی حقوقی، مستندات حسابرسی به عنوان دفاعی قوی عمل میکنند.
- انتقال دانش: مستندات، دانش و تجربیات به دست آمده در طول حسابرسی را برای تیمهای آتی یا اهداف آموزشی حفظ میکنند.
- کمک به برنامهریزی: سوابق حسابرسی گذشته، اطلاعات ارزشمندی برای برنامهریزی حسابرسیهای آتی فراهم میآورند.
چالشهای مدیریت شواهد حسابرسی به روش سنتی
با وجود اهمیت حیاتی شواهد و مستندات، روشهای سنتی مبتنی بر کاغذ و فایلهای پراکنده، مجموعهای از چالشها را به همراه دارند که میتوانند کارایی و اثربخشی فرآیند حسابرسی را تحت تاثیر قرار دهند. درک این چالشها، اهمیت گذار به سیستمهای مدرن را روشنتر میسازد:
1. اتلاف زمان و منابع
جمعآوری، سازماندهی، کپیبرداری و بایگانی فیزیکی هزاران برگ سند، فرآیندی بسیار زمانبر و پرهزینه است. حسابرسان وقت زیادی را صرف جستجو در پوشهها، مرتبسازی اسناد و اطمینان از کامل بودن پروندههای کاغذی میکنند. این زمان میتواند به جای آن، صرف تحلیلهای عمیقتر و ارزشآفرینی بیشتر شود.
2. ریسک بالای از دست دادن یا آسیب دیدن شواهد
اسناد کاغذی در برابر حوادثی مانند آتشسوزی، سیل، سرقت یا حتی گم شدن در جابجایی، بسیار آسیبپذیر هستند. از دست دادن حتی بخشی از شواهد کلیدی میتواند منجر به نقض استانداردهای حسابرسی، عدم توانایی در دفاع از اظهارنظر حسابرس و پیامدهای حقوقی و اعتباری جدی شود.
3. مشکلات کنترل نسخه و بهروزرسانی
در یک محیط تیمی، چندین حسابرس ممکن است بر روی یک بخش از حسابرسی کار کنند. اطمینان از اینکه همه اعضا به آخرین نسخه اسناد دسترسی دارند و تغییرات به درستی ردیابی و مستند میشوند، در سیستمهای کاغذی یا فایلهای پراکنده، کاری دشوار و مستعد خطا است. این امر میتواند منجر به استفاده از اطلاعات قدیمی یا ناهماهنگ شود.
4. دشواری در همکاری و بازبینی
همکاری بین اعضای تیم حسابرسی، به ویژه در تیمهای بزرگ یا تیمهایی که در مکانهای جغرافیایی مختلف فعالیت میکنند، با اسناد فیزیکی بسیار چالشبرانگیز است. بازبینی کار توسط مدیران و شرکا نیز به دلیل نیاز به جابجایی فیزیکی اسناد یا ارسال ایمیلهای متعدد و پراکنده، کند و ناکارآمد میشود.
5. عدم استانداردسازی و یکپارچگی
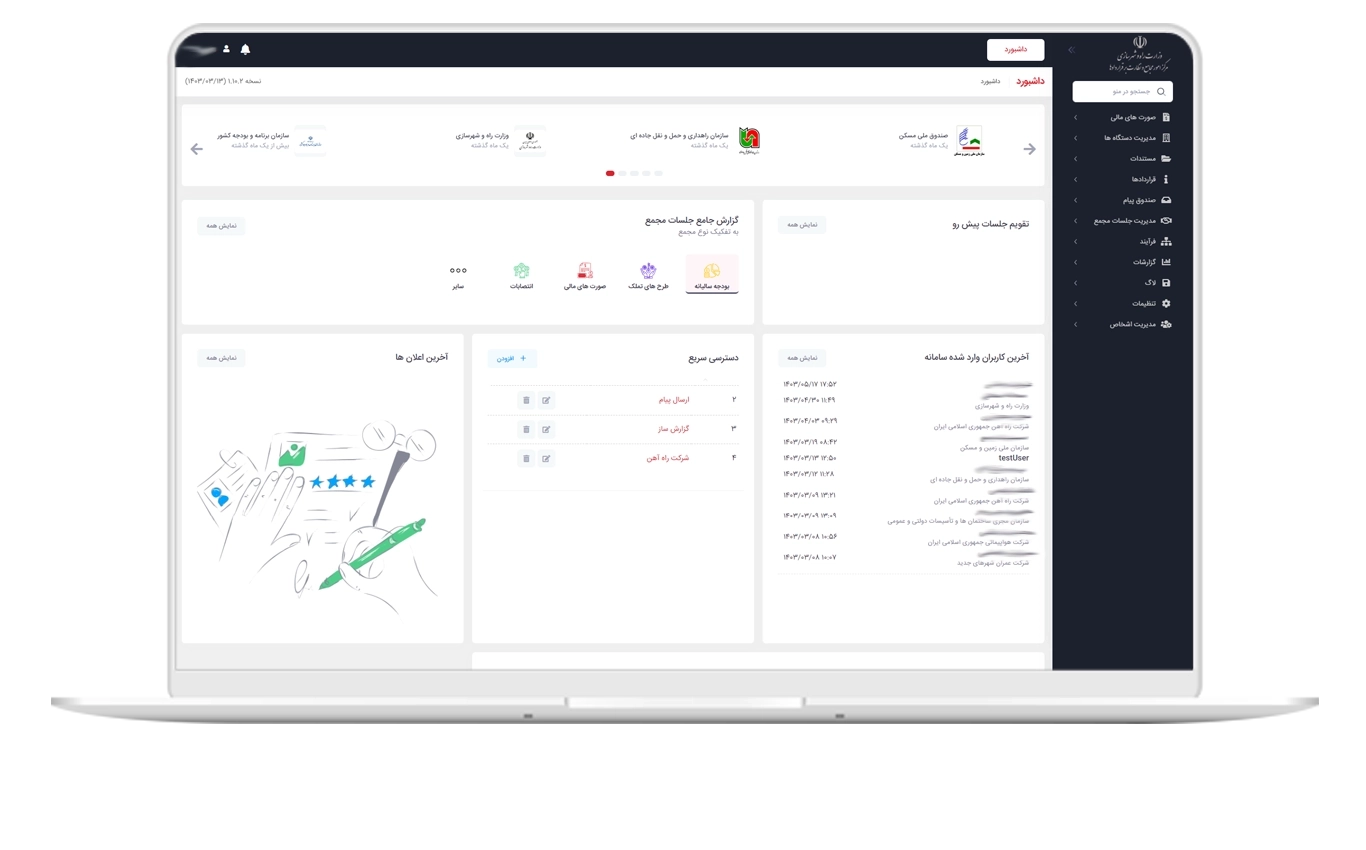
در غیاب یک سیستم متمرکز، هر حسابرس ممکن است روش خاص خود را برای مستندسازی داشته باشد. این عدم یکپارچگی منجر به ناسازگاری در کیفیت و فرمت مستندات شده و فرآیند بررسی و تجمیع نهایی را دشوار میسازد. نرم افزار امور مجامع و قراردادها میتواند نمونهای از یک سیستم استانداردسازی شده در حوزه حقوقی باشد که میتواند الگویی برای یکپارچگی در سایر حوزهها باشد.
6. تاثیرات زیستمحیطی
مصرف بالای کاغذ و انرژی برای چاپ و نگهداری اسناد، تاثیرات منفی زیستمحیطی قابل توجهی دارد که در عصر آگاهی زیستمحیطی، قابل اغماض نیست.
این چالشها به وضوح نیاز به یک رویکرد نوین و تکنولوژیمحور را در مدیریت شواهد حسابرسی نشان میدهند. رویکردی که نه تنها این مشکلات را حل کند، بلکه فرصتهای جدیدی را برای افزایش کارایی و ارزشآفرینی در حرفه حسابرسی فراهم آورد.
کاربرگ الکترونیکی حسابرسی: تحولی نوین در مستندسازی
کاربرگ الکترونیکی حسابرسی (Electronic Workpapers)، یک سیستم نرمافزاری است که به حسابرسان امکان میدهد تمام فرآیند جمعآوری، سازماندهی، تحلیل، مستندسازی و نگهداری شواهد حسابرسی را به صورت دیجیتال انجام دهند. این سیستمها جایگزین فایلهای کاغذی سنتی میشوند و یک محیط یکپارچه و متمرکز برای مدیریت پروژه حسابرسی فراهم میکنند. اساساً، کاربرگ الکترونیکی یک فضای کار دیجیتال است که تمامی اسناد، محاسبات، یادداشتها، لینکها به منابع خارجی و هر نوع اطلاعات مربوط به حسابرسی را در خود جای میدهد و دسترسی، ویرایش، اشتراکگذاری و بازبینی آنها را تسهیل میکند.
از زمان معرفی اولین نسلهای این نرمافزارها، کاربرگ الکترونیکی حسابرسی به طور فزایندهای تکامل یافته است. در ابتدا، این سیستمها صرفاً دیجیتالی کردن فرمهای کاغذی بودند، اما امروزه به پلتفرمهای پیچیدهای تبدیل شدهاند که قابلیتهای هوشمندانه و اتوماسیون گستردهای را ارائه میدهند. این تحول، از صرفهجویی در فضای فیزیکی فراتر رفته و به هسته اصلی چگونگی انجام حسابرسی در دنیای مدرن تبدیل شده است. اکنون، تیمهای حسابرسی میتوانند از هر مکانی، در هر زمانی و با هر دستگاهی به دادههای مورد نیاز دسترسی داشته باشند و همکاری کنند.
مزایای بیشمار مدیریت شواهد حسابرسی با کاربرگ الکترونیکی
پذیرش کاربرگ الکترونیکی حسابرسی، مجموعهای از مزایای عملیاتی و استراتژیک را برای شرکتهای حسابرسی و واحدهای حسابرسی داخلی به ارمغان میآورد. این مزایا نه تنها به بهبود کارایی فرآیندهای روزمره کمک میکنند، بلکه به طور کلی کیفیت و اعتبار حرفه حسابرسی را نیز ارتقا میدهند.
1. افزایش چشمگیر کارایی و بهرهوری
- کاهش زمان جمعآوری و سازماندهی: با ابزارهای بارگذاری (upload) انبوه، سیستمهای برچسبگذاری (tagging) و جستجوی پیشرفته، حسابرسان میتوانند به سرعت شواهد مورد نیاز را پیدا کرده و سازماندهی کنند، به جای صرف ساعتها برای جستجو در پروندههای فیزیکی.
- اتوماسیون وظایف تکراری: بسیاری از سیستمهای کاربرگ الکترونیکی، قابلیت اتوماسیون وظایفی مانند ارجاعدهی متقابل (cross-referencing)، محاسبه جمع و ارزیابیهای اولیه را دارند که خطای انسانی را کاهش داده و زمان را آزاد میکند.
- تسریع فرآیند بازبینی: مدیران و شرکا میتوانند به صورت آنی به کاربرگها دسترسی پیدا کنند، نظرات خود را ثبت کنند و تغییرات را ردیابی کنند، که منجر به کاهش زمان بازبینی و بهبود جریان کار میشود. این ویژگی به ویژه در سیستمهای جامع مدیریت امور بسیار مشهود است.
2. افزایش دقت و قابلیت اطمینان
- کاهش خطای انسانی: با اتوماسیون محاسبات و استفاده از قالبهای استاندارد، احتمال بروز اشتباهات تایپی یا محاسباتی به شدت کاهش مییابد.
- استانداردسازی فرآیندها: سیستمها تضمین میکنند که همه حسابرسان از یک سری رویهها و فرمتهای ثابت برای مستندسازی استفاده میکنند، که به یکپارچگی و هماهنگی کمک میکند.
- ردیابی تغییرات (Audit Trail): هر تغییر، هر مشاهده و هر ویرایشی در کاربرگها ثبت میشود، از جمله نام کاربر، زمان و نوع تغییر. این سابقه کامل، شفافیت را افزایش داده و قابلیت اطمینان به شواهد را بالا میبرد.
3. امنیت و یکپارچگی دادهها
- کنترل دسترسی پیشرفته: مدیران میتوانند سطوح دسترسی مختلفی را برای کاربران تعریف کنند و اطمینان حاصل کنند که فقط افراد مجاز به اطلاعات حساس دسترسی دارند.
- پشتیبانگیری منظم: دادهها به صورت خودکار و منظم پشتیبانگیری میشوند که خطر از دست دادن اطلاعات به دلیل خرابی سختافزار یا بلایای طبیعی را به حداقل میرساند.
- رمزنگاری اطلاعات: بسیاری از سیستمها از پروتکلهای رمزنگاری برای حفاظت از دادهها در حین انتقال و ذخیرهسازی استفاده میکنند.
4. همکاری و ارتباطات بهبود یافته
- پلتفرم متمرکز: تمامی اعضای تیم، صرفنظر از موقعیت مکانی، به یک منبع واحد از اطلاعات دسترسی دارند، که این امر به خصوص برای تیمهای دورکار یا بینالمللی بسیار مفید است.
- امکان کار همزمان: چندین کاربر میتوانند به صورت همزمان روی یک کاربرگ کار کنند، بدون اینکه نگران تداخل یا از بین رفتن تغییرات باشند (با کنترل نسخه مناسب).
- ابزارهای ارتباطی داخلی: برخی از سیستمها دارای قابلیتهای پیامرسانی یا کامنتگذاری داخلی هستند که ارتباطات را سادهتر و مستندتر میکند.
5. انطباق بهتر با استانداردها و مقررات
- تضمین رعایت استانداردهای حسابرسی: با استفاده از قالبهای از پیش تعریف شده و چکلیستها، سیستم اطمینان میدهد که تمام مراحل لازم طبق استانداردهای حسابرسی (مانند ISAs) انجام شده است.
- سهولت در پاسخگویی به بازرسان: در زمان بازرسیهای داخلی یا خارجی، ارائه مستندات کامل و سازمانیافته به صورت الکترونیکی بسیار سریعتر و آسانتر است. این موضوع به ویژه در مواردی که نیاز به ارائه مدارک امور مجامع و قراردادها باشد، اهمیت بالایی پیدا میکند.
6. کاهش هزینهها و اثرات زیستمحیطی
- صرفهجویی در هزینههای عملیاتی: کاهش نیاز به کاغذ، چاپ، بایگانی فیزیکی و هزینههای حمل و نقل اسناد، به طور قابل توجهی هزینههای عملیاتی را کاهش میدهد.
- مسئولیتپذیری اجتماعی: کاهش مصرف کاغذ و تولید پسماند، به شرکتها کمک میکند تا تعهدات زیستمحیطی خود را بهتر انجام دهند.
ویژگیهای کلیدی یک سیستم کاربرگ الکترونیکی حسابرسی موثر
برای اینکه یک سیستم کاربرگ الکترونیکی به درستی نیازهای حسابرسان را برطرف کند، باید مجموعهای از ویژگیهای اساسی را داشته باشد. انتخاب صحیح یک پلتفرم بستگی به ارزیابی دقیق این ویژگیها و انطباق آنها با نیازهای خاص شرکت حسابرسی دارد:
1. مدیریت جامع اسناد و فایلها
سیستم باید امکان بارگذاری (upload) انواع مختلف فایلها (PDF، Excel، Word، تصاویر و غیره) را فراهم کند. سازماندهی منطقی اسناد با قابلیت ایجاد پوشهها، برچسبگذاری، و ایندکسگذاری هوشمند از جمله ضروریات است. قابلیت جستجوی تمام متن (full-text search) در محتوای اسناد، به حسابرسان کمک میکند تا به سرعت اطلاعات مورد نیاز را بیابند.
2. اتوماسیون فرآیندهای حسابرسی
یکی از قدرتمندترین ویژگیها، قابلیت اتوماسیون است. این شامل:
- قالبهای استاندارد: ارائه قالبهای از پیش تعریف شده برای انواع کاربرگها (برنامههای حسابرسی، چکلیستها، جداول تجزیه و تحلیل) که به سرعت قابل پر کردن هستند.
- محاسبات خودکار: قابلیت انجام محاسبات ریاضی پیچیده در کاربرگها و انتقال نتایج به سایر بخشها.
- ارجاعدهی متقابل خودکار: لینکدهی خودکار بین بخشهای مختلف کاربرگها و مستندات پشتیبان.
3. امنیت پیشرفته و کنترل دسترسی
حفاظت از اطلاعات حساس مشتریان از اهمیت بالایی برخوردار است:
- کنترل دسترسی مبتنی بر نقش (Role-Based Access Control): تعیین دقیق اینکه چه کسی میتواند چه اطلاعاتی را مشاهده، ویرایش یا حذف کند.
- ردیابی تغییرات (Audit Trail): ثبت کامل سوابق تمامی فعالیتها و تغییرات انجام شده در سیستم.
- رمزنگاری: رمزنگاری دادهها در حال انتقال و ذخیرهسازی.
- پشتیبانگیری و بازیابی فاجعه: مکانیزمهای قوی برای جلوگیری از از دست دادن دادهها.
4. قابلیت یکپارچهسازی (Integration)
یک سیستم کاربرگ الکترونیکی ایدهآل باید بتواند با سایر سیستمهای مورد استفاده شرکت حسابرسی یکپارچه شود. این شامل نرمافزارهای حسابداری، ERP، سیستمهای مدیریت ارتباط با مشتری (CRM) و حتی ابزارهای تحلیلی داده است. یکپارچهسازی، جریان دادهها را روانتر کرده و از ورود مجدد اطلاعات جلوگیری میکند. مثلا، امکان ارتباط با نرم افزار جامع امور مجامع و قراردادها میتواند اطلاعات حقوقی و قراردادی را به صورت یکپارچه در دسترس حسابرس قرار دهد.
5. ابزارهای همکاری و ارتباطی
برای تیمهای حسابرسی مدرن، قابلیتهای همکاری بسیار مهم است:
- اشتراکگذاری و ویرایش همزمان: امکان کار مشترک بر روی یک سند در زمان واقعی.
- مدیریت نظرات و بازبینیها: قابلیت اضافه کردن نظرات، پاسخ به آنها و پیگیری وضعیت بازبینیها.
- سیستم اطلاعرسانی: ارسال هشدارها برای تغییرات مهم یا مهلتهای مقرر.
6. قابلیت گزارشگیری و تجزیه و تحلیل
سیستم باید ابزارهایی برای تولید گزارشهای مختلف از جمله وضعیت پیشرفت حسابرسی، زمان صرف شده برای هر کار، و خلاصهای از یافتهها ارائه دهد. قابلیتهای تحلیلی داده نیز میتواند به کشف الگوها و ریسکها کمک کند.
7. رابط کاربری دوستانه و قابلیت شخصیسازی
یک رابط کاربری بصری و آسان برای استفاده، به پذیرش سریعتر سیستم توسط حسابرسان کمک میکند. همچنین، قابلیت شخصیسازی قالبها، جریانهای کاری و تنظیمات متناسب با نیازهای خاص شرکت، از اهمیت زیادی برخوردار است.
8. دسترسی موبایلی و مبتنی بر فضای ابری
امروزه، امکان دسترسی به کاربرگها از طریق دستگاههای موبایل و تبلت، و همچنین استفاده از پلتفرمهای مبتنی بر فضای ابری (Cloud-based)، برای انعطافپذیری و کار در هر زمان و مکان حیاتی است.
استراتژی پیادهسازی کاربرگ الکترونیکی حسابرسی
تصمیم به گذار از سیستمهای سنتی به کاربرگ الکترونیکی حسابرسی، یک تصمیم استراتژیک است که نیازمند برنامهریزی دقیق و اجرای محتاطانه است. پیادهسازی موفق این سیستم میتواند به طور چشمگیری کارایی و کیفیت حسابرسی را افزایش دهد، اما عدم برنامهریزی مناسب میتواند منجر به مقاومت کارکنان و شکست پروژه شود.
1. ارزیابی نیازها و اهداف
اولین گام، ارزیابی جامع نیازهای فعلی شرکت و تعیین اهداف مشخص برای پیادهسازی سیستم جدید است. چه مشکلاتی باید حل شوند؟ چه بهبودهایی مورد انتظار است؟ تعیین شاخصهای کلیدی عملکرد (KPIs) برای اندازهگیری موفقیت پروژه ضروری است.
2. انتخاب پلتفرم مناسب
با توجه به تنوع نرمافزارهای موجود در بازار، انتخاب پلتفرمی که بهترین تطابق را با نیازها، بودجه و فرهنگ سازمانی شما دارد، حیاتی است. بررسی ویژگیها، قابلیت یکپارچهسازی، امنیت، پشتیبانی فنی و تجربه کاربری از جمله مواردی است که باید به دقت ارزیابی شوند.
3. فاز پایلوت (Pilot Phase)
قبل از اجرای کامل، توصیه میشود یک فاز آزمایشی کوچک با یک تیم یا پروژه خاص انجام شود. این کار به شناسایی مشکلات احتمالی، جمعآوری بازخورد و تنظیم فرآیندها قبل از استقرار گسترده کمک میکند.
4. آموزش و مدیریت تغییر
مقاومت در برابر تغییر، یک مانع رایج است. ارائه آموزشهای جامع و کاربردی به تمامی کاربران (حسابرسان، مدیران و پشتیبانی)، توضیح مزایا و شفافسازی انتظارات، و همچنین ایجاد یک تیم پشتیبانی داخلی برای پاسخگویی به سوالات، کلید موفقیت در مدیریت تغییر است. ارتباط مستمر و شفاف با کارکنان میتواند فرآیند را تسهیل کند. از تجربیات پیادهسازی سیستمهای امور مجامع و قراردادها که نیازمند تغییرات فرهنگی نیز هستند، میتوان درس گرفت.
5. مهاجرت دادهها
انتقال مستندات و دادههای موجود از سیستم قدیمی به سیستم جدید باید با دقت و برنامهریزی انجام شود. این مرحله میتواند پیچیده باشد و نیازمند تمیز کردن، تبدیل و اعتبارسنجی دادهها است.
6. پایش و بهبود مستمر
پس از استقرار کامل، سیستم باید به طور مداوم پایش و ارزیابی شود. جمعآوری بازخورد از کاربران، شناسایی نقاط ضعف و قوت، و انجام بهروزرسانیها و بهبودهای لازم، تضمینکننده بهرهوری بلندمدت سیستم است.
چالشها در پذیرش کاربرگ الکترونیکی حسابرسی و راهکارهای آنها
با وجود مزایای فراوان، مسیر پذیرش کاربرگ الکترونیکی حسابرسی خالی از چالش نیست. درک این موانع و ارائه راهکارهای موثر، برای موفقیتآمیز بودن گذار دیجیتال ضروری است:
| چالش | توضیح | راهکار |
|---|---|---|
| مقاومت در برابر تغییر | حسابرسان ممکن است به روشهای سنتی عادت کرده باشند و در برابر یادگیری سیستم جدید مقاومت نشان دهند. | برگزاری کارگاههای آموزشی عملی، شفافسازی مزایای سیستم جدید، ایجاد انگیزه و حمایت مدیران ارشد. |
| هزینههای اولیه | سرمایهگذاری اولیه برای خرید نرمافزار، آموزش و زیرساختها میتواند بالا باشد. | انجام تحلیل هزینه-فایده (ROI) دقیق برای اثبات بازگشت سرمایه در بلندمدت، شروع با راهحلهای ابری با هزینه ماهانه. |
| پیچیدگی فنی | برخی سیستمها ممکن است پیچیده باشند و نیاز به دانش فنی خاصی برای پیادهسازی و نگهداری داشته باشند. | انتخاب پلتفرمهای کاربرپسند، استخدام متخصصان IT یا استفاده از پشتیبانی ارائهدهنده نرمافزار. |
| نگرانیهای امنیتی | ترس از نقض دادهها، دسترسی غیرمجاز یا از دست دادن اطلاعات در فضای دیجیتال. | انتخاب سیستمهایی با امنیت بالا (رمزنگاری، کنترل دسترسی، پشتیبانگیری قوی)، رعایت بهترین شیوههای امنیت سایبری. |
| مهاجرت دادهها | انتقال حجم وسیعی از دادههای موجود به سیستم جدید میتواند زمانبر و مستعد خطا باشد. | برنامهریزی دقیق برای مهاجرت دادهها، استفاده از ابزارهای اتوماسیون و اعتبارسنجی دادهها، فاز پایلوت. |
غلبه بر این چالشها نیازمند رهبری قوی، برنامهریزی استراتژیک و تعهد به نوآوری است. با رویکردی صحیح، سازمانها میتوانند به طور موثر از مزایای کاربرگ الکترونیکی حسابرسی بهرهمند شوند و فرآیندهای خود را متحول سازند.
آینده مدیریت شواهد حسابرسی: هوش مصنوعی و بلاکچین
دنیای حسابرسی در آستانه تحولات عمیقتری قرار دارد که فراتر از صرفاً دیجیتالی کردن کاربرگها میرود. فناوریهای نوظهور مانند هوش مصنوعی (AI)، یادگیری ماشین (Machine Learning)، بلاکچین (Blockchain) و تجزیه و تحلیل دادههای پیشرفته (Advanced Data Analytics)، پتانسیل زیادی برای دگرگون کردن مدیریت شواهد حسابرسی و کل فرآیند حسابرسی دارند.
1. هوش مصنوعی و یادگیری ماشین
- شناسایی ریسک هوشمند: الگوریتمهای AI میتوانند حجم عظیمی از دادهها را تحلیل کرده و الگوهای غیرعادی یا نشانههای تقلب را شناسایی کنند که از دید حسابرسان انسانی پنهان میماند.
- اتوماسیون ارزیابی شواهد: AI میتواند به صورت خودکار برخی شواهد را ارزیابی کرده و کیفیت و کفایت آنها را بررسی کند، و تنها مواردی را که نیاز به قضاوت انسانی دارند، برجسته سازد.
- بهبود کارایی فرآیندهای تکراری: رباتهای نرمافزاری (RPA) میتوانند وظایف تکراری و مبتنی بر قانون را انجام دهند و زمان حسابرسان را آزاد کنند.
2. بلاکچین برای شواهد غیرقابل تغییر
- یکپارچگی و شفافیت شواهد: با ذخیرهسازی تراکنشها و اسناد کلیدی بر روی یک دفتر کل توزیعشده و غیرقابل تغییر (بلاکچین)، اطمینان از صحت و دستکاریناپذیری شواهد حسابرسی به اوج خود میرسد.
- ردیابی زنجیره تامین: بلاکچین میتواند به حسابرسان کمک کند تا اصالت و مسیر حرکت داراییها و کالاها را در طول زنجیره تامین به طور شفاف ردیابی کنند.
3. تجزیه و تحلیل دادههای پیشرفته
- حسابرسی مستمر: با تجزیه و تحلیل دادهها به صورت بلادرنگ، امکان انجام حسابرسی به صورت مستمر و شناسایی مسائل در همان لحظه وقوع فراهم میشود.
- بینشهای عمیقتر: ابزارهای تحلیلی میتوانند بینشهای عمیقتری را از دادهها استخراج کنند، مانند پیشبینی روندها یا شناسایی ارتباطات پنهان.
4. راهکارهای ابری نسل جدید
پلتفرمهای کاربرگ الکترونیکی مبتنی بر ابر به طور فزایندهای قدرتمندتر و امنتر میشوند و امکان دسترسی و همکاری بیوقفه را از هر نقطهای فراهم میکنند. این سیستمها به تیمهای حسابرسی امکان میدهند تا با انعطافپذیری و مقیاسپذیری بیسابقهای کار کنند. مدیریت امور مجامع و قراردادها نیز میتواند از این رویکردها بهرهمند شود.
این فناوریها، نقش حسابرس را از یک جمعآوریکننده داده به یک مشاور استراتژیک و تحلیلگر ریسک تغییر میدهند. آینده مدیریت شواهد حسابرسی، در گرو پذیرش این نوآوریها و استفاده هوشمندانه از آنها برای ارائه خدمات حسابرسی با کیفیتتر، کارآمدتر و ارزشآفرینتر است. شرکتهای حسابرسی که این تحولات را در آغوش بگیرند، رهبران آینده این حرفه خواهند بود.
نتیجهگیری
در پایان، میتوان گفت که مدیریت شواهد حسابرسی با کاربرگ الکترونیکی نه تنها یک گزینه، بلکه یک ضرورت برای حرفه حسابرسی در قرن بیست و یکم است. گذار از روشهای سنتی به پلتفرمهای دیجیتال، امکان افزایش بیسابقه کارایی، دقت، امنیت و قابلیت همکاری را فراهم میآورد. این تغییر، به حسابرسان کمک میکند تا زمان خود را از کارهای اداری و تکراری به تحلیلهای عمیقتر و ارزشآفرینی واقعی برای مشتریان منتقل کنند.
با وجود چالشهایی مانند مقاومت در برابر تغییر و هزینههای اولیه، مزایای بلندمدت کاربرگ الکترونیکی حسابرسی از جمله انطباق بهتر با استانداردها، کاهش ریسک و بهبود اعتبار، سرمایهگذاری در این فناوری را توجیه میکند. آینده مدیریت شواهد حسابرسی با هوش مصنوعی، بلاکچین و تجزیه و تحلیل دادهها گره خورده است و شرکتهایی که این روندها را در آغوش بگیرند، نه تنها بقای خود را تضمین میکنند، بلکه به عنوان پیشرو در ارائه خدمات حسابرسی نوین و با کیفیت مطرح خواهند شد. پذیرش این تحول، گامی بلند به سوی آیندهای روشنتر و کارآمدتر برای حرفه حسابرسی است.
سوالات متداول