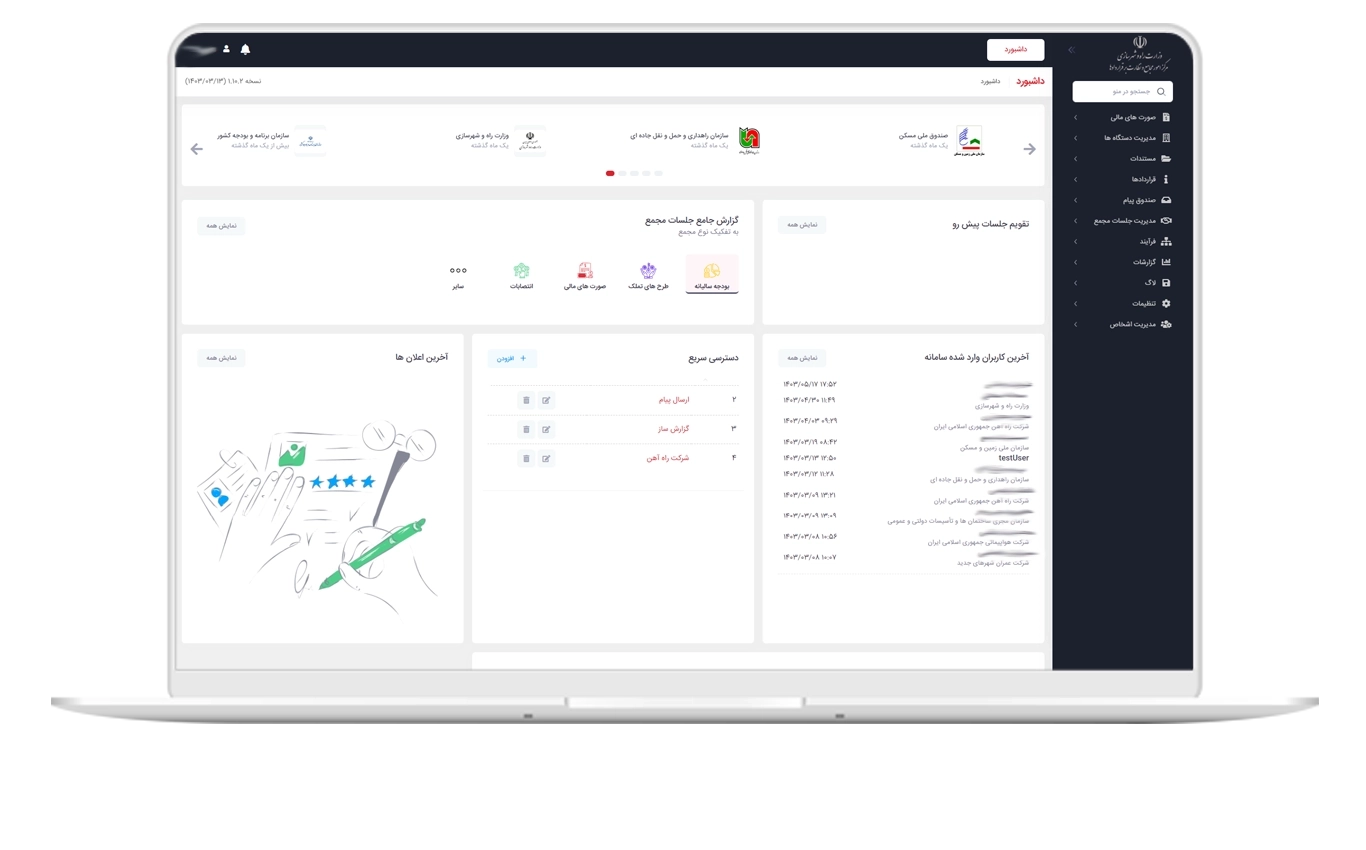
در عصر تحول دیجیتال، سازمانها در هر اندازهای به دنبال راههایی برای بهینهسازی عملیات، کاهش هزینهها و افزایش کارایی هستند. یکی از حوزههایی که پتانسیل عظیمی برای دگرگونی از طریق فناوری دارد، فرآیند حسابرسی است. اتوماسیون حسابرسی و دیجیتالسازی فرآیند حسابرسی دیگر صرفاً واژههایی فانتزی نیستند، بلکه به ستونهای اصلی یک مدیریت فرآیند حسابرسی کارآمد و مؤثر تبدیل شدهاند.
حسابرسی سنتی، با تکیه بر بررسیهای دستی، نمونهگیریهای محدود و فرآیندهای کاغذی، غالباً زمانبر، پرهزینه و مستعد خطاهای انسانی است. در مقابل، اتوماسیون حسابرسی با بهرهگیری از فناوریهای پیشرفته، نه تنها این چالشها را برطرف میکند، بلکه امکان تحلیل عمیقتر دادهها، شناسایی دقیقتر ریسکها و ارائه بینشهای ارزشمندتری را برای سازمانها فراهم میآورد. این رویکرد نوین، حسابرسان را قادر میسازد تا از نقش سنتی خود به عنوان جمعآوریکننده و تأییدکننده داده، به مشاورانی استراتژیک تبدیل شوند که ارزش افزودهای واقعی برای کسبوکار ایجاد میکنند.
اتوماسیون حسابرسی چیست؟ تعاریف و مفاهیم بنیادین
اتوماسیون حسابرسی به معنای استفاده از فناوری برای انجام وظایف و فرآیندهای حسابرسی است که به طور سنتی توسط انسانها انجام میشدند. این فرآیند شامل طیف گستردهای از ابزارها و تکنیکها میشود، از نرمافزارهای تحلیل داده و رباتیک فرآیندهای اتوماسیون (RPA) گرفته تا هوش مصنوعی (AI) و یادگیری ماشین (ML). هدف اصلی، افزایش سرعت، دقت، کارایی و پوششدهی فرآیندهای حسابرسی با کاهش نیاز به مداخله دستی است.
دیجیتالسازی فرآیند حسابرسی، فراتر از صرفاً خودکارسازی وظایف تکراری است. این مفهوم به بازنگری کامل نحوه انجام حسابرسی با استفاده از ابزارهای دیجیتال برای جمعآوری، پردازش، تجزیه و تحلیل و گزارشدهی دادهها اشاره دارد. این تحول، امکان حسابرسی مستمر، تحلیل پیشبینانه و ارائه بینشهای لحظهای را فراهم میآورد که در حسابرسی سنتی غیرممکن یا بسیار دشوار بود. در حقیقت، دیجیتالسازی، حسابرسی را از یک رویداد دورهای به یک فرآیند جاری و پویا تبدیل میکند که میتواند به طور مداوم سلامت مالی و عملیاتی یک سازمان را پایش کند. این رویکرد، مدیریت فرآیندهای داخلی از جمله امور مجامع و قراردادها را نیز به طور چشمگیری بهبود میبخشد.
تحول از حسابرسی سنتی به حسابرسی دیجیتال
حسابرسی سنتی، مبتنی بر نمونهبرداری، بررسی اسناد فیزیکی و مصاحبهها، چالشهای متعددی را به همراه دارد. این چالشها شامل: حجم بالای کار دستی، زمانبر بودن، هزینه بالا، محدودیت در پوششدهی و احتمال خطای انسانی است. در مقابل، حسابرسی دیجیتال با استفاده از تکنولوژی، این موانع را از میان برمیدارد. برای مثال، یک حسابرس میتواند به جای بررسی دستی صدها فاکتور، از نرمافزارهای تحلیلی برای اسکن و تجزیه و تحلیل هزاران فاکتور در کسری از ثانیه استفاده کند. این تغییر پارادایم، نه تنها کارایی را افزایش میدهد، بلکه به حسابرسان امکان میدهد تا بر روی مسائل پیچیدهتر و با ارزشتر تمرکز کنند.
بر اساس گزارشهای اخیر شرکتهای پیشرو در زمینه حسابرسی مانند Deloitte و PwC، استفاده از ابزارهای دیجیتال در حسابرسی به طور فزایندهای در حال افزایش است. این شرکتها تأکید میکنند که حسابرسان آینده باید مهارتهای تحلیلی داده و فناورانه قوی داشته باشند تا بتوانند در این محیط جدید موفق عمل کنند. این روند به خصوص در حوزه مدیریت فرآیند حسابرسی، که نیاز به دید جامع و یکپارچه به تمامی عملیات دارد، از اهمیت ویژهای برخوردار است.
مزایای کلیدی اتوماسیون و دیجیتالسازی حسابرسی
پیادهسازی اتوماسیون حسابرسی مزایای فراوانی را برای سازمانها به ارمغان میآورد که فراتر از صرفاً کاهش هزینهها است. این مزایا شامل افزایش کیفیت حسابرسی، بهبود تصمیمگیری و ارتقاء اعتبار سازمان میشود.
1. افزایش کارایی و سرعت
یکی از بارزترین مزایای اتوماسیون، افزایش چشمگیر سرعت و کارایی فرآیندهای حسابرسی است. وظایف تکراری و مبتنی بر قانون، مانند جمعآوری دادهها، تطبیق حسابها، و انجام محاسبات، میتوانند در مدت زمان کوتاهی توسط سیستمهای خودکار انجام شوند. این امر، زمان آزاد بیشتری را برای حسابرسان فراهم میکند تا بر روی تحلیلهای پیچیدهتر، ارزیابی ریسکهای استراتژیک و ارائه بینشهای ارزشمند تمرکز کنند. به عنوان مثال، ابزارهای RPA میتوانند دادهها را از سیستمهای مختلف جمعآوری کرده و گزارشهای اولیه را بدون دخالت انسان تولید کنند.
2. دقت بالا و کاهش خطاهای انسانی
انسانها مستعد خطا هستند، به خصوص هنگام انجام وظایف تکراری و حجیم. سیستمهای خودکار، برنامهریزی شدهاند تا وظایف را با دقت صددرصدی انجام دهند. این موضوع به کاهش خطاهای محاسباتی، اشتباهات در ورود دادهها و ناهماهنگیهای سیستمی منجر میشود. در نتیجه، کیفیت کلی حسابرسی بهبود یافته و اعتبار گزارشهای حسابرسی افزایش مییابد. این افزایش دقت به خصوص در محیطهایی با حجم بالای تراکنشها حیاتی است.
3. کاهش هزینهها
گرچه سرمایهگذاری اولیه برای اتوماسیون ممکن است قابل توجه باشد، اما در بلندمدت منجر به صرفهجویی قابل توجهی در هزینهها میشود. کاهش نیاز به نیروی انسانی برای کارهای تکراری، صرفهجویی در زمان، کاهش هزینههای مربوط به ممیزیهای مجدد ناشی از خطاها، و بهینهسازی استفاده از منابع، همگی به کاهش هزینههای عملیاتی حسابرسی کمک میکنند. این صرفهجویی در هزینهها میتواند به سازمانها اجازه دهد تا منابع خود را در سایر حوزههای استراتژیک سرمایهگذاری کنند.
4. تجزیه و تحلیل پیشرفته دادهها و ارائه بینشهای عمیقتر
ابزارهای اتوماسیون حسابرسی میتوانند حجم عظیمی از دادهها را در زمان واقعی جمعآوری و تجزیه و تحلیل کنند. این قابلیت، به حسابرسان اجازه میدهد تا الگوها، ناهنجاریها و روندهای پنهان را که با روشهای دستی قابل کشف نیستند، شناسایی کنند. استفاده از هوش مصنوعی و یادگیری ماشین، امکان تحلیل پیشبینانه را فراهم میکند که میتواند به سازمانها در پیشبینی ریسکها و فرصتهای آینده کمک کند. این بینشهای عمیقتر، نقش حسابرس را از صرفاً بررسیکننده به یک مشاور استراتژیک تبدیل میکند.
5. بهبود انطباق و مدیریت ریسک
سیستمهای خودکار میتوانند به طور مستمر بر رعایت قوانین، مقررات و سیاستهای داخلی نظارت کنند. این امر به شناسایی سریعتر عدم انطباقها و کاهش ریسکهای قانونی و مالی کمک میکند. با قابلیت پایش مستمر، سازمانها میتوانند به طور فعالانه به مسائل رسیدگی کرده و قبل از تبدیل شدن به مشکلات بزرگ، آنها را حل کنند. این امر به خصوص در حوزههایی که نیاز به رعایت دقیق اصول مدیریت اسناد و قراردادها وجود دارد، بسیار مهم است.
6. پوششدهی گسترده و جامع
برخلاف نمونهبرداریهای محدود در حسابرسی سنتی، ابزارهای اتوماسیون میتوانند تمام دادهها را بدون نیاز به نمونهبرداری بررسی کنند. این "حسابرسی 100 درصدی" به معنای پوششدهی جامعتر و شناسایی دقیقتر هرگونه ناهنجاری یا تقلب است. این سطح از پوششدهی، اعتماد به نفس بیشتری را در نتایج حسابرسی ایجاد میکند و اطمینان بیشتری را در مورد صحت صورتهای مالی فراهم میآورد.
7. قابلیت حسابرسی مستمر و نظارت بلادرنگ
یکی از انقلابیترین جنبههای دیجیتالسازی، امکان حسابرسی مستمر (Continuous Auditing) است. به جای ممیزیهای دورهای، سازمانها میتوانند سیستمهایی را پیادهسازی کنند که به طور مداوم دادهها را پایش کرده و تراکنشها را در زمان واقعی یا نزدیک به زمان واقعی بررسی کنند. این امر امکان شناسایی سریع مشکلات، انحرافات و ریسکها را فراهم میآورد و به مدیریت فرآیند حسابرسی ابزارهای قدرتمندی برای واکنش سریع میدهد.
فناوریهای محرک اتوماسیون حسابرسی
موج جدید اتوماسیون حسابرسی مدیون پیشرفتهای چشمگیر در چندین فناوری کلیدی است که هر یک به نوبه خود، قابلیتهای جدیدی را به این حوزه اضافه کردهاند.
1. هوش مصنوعی (AI) و یادگیری ماشین (ML)
هوش مصنوعی و یادگیری ماشین، قلب اتوماسیون حسابرسی مدرن هستند. این فناوریها میتوانند الگوهای پیچیده را در حجم عظیمی از دادهها شناسایی کنند، تراکنشهای مشکوک را علامتگذاری کنند، و حتی پیشبینیهایی در مورد ریسکهای آتی ارائه دهند. الگوریتمهای ML میتوانند از دادههای گذشته "یاد بگیرند" و با گذشت زمان دقت خود را در شناسایی ناهنجاریها بهبود بخشند. به عنوان مثال، AI میتواند در تشخیص تقلب از طریق تحلیل رفتار تراکنشی، یا در پیشبینی مشکلات مالی بر اساس روندهای گذشته، به حسابرسان کمک کند. این قابلیتها به طور مستقیم به مدیریت فرآیند حسابرسی کمک میکنند تا کارآمدتر و پیشبینانهتر عمل کند.
2. اتوماسیون فرآیندهای رباتیک (RPA)
RPA (Robotic Process Automation) شامل استفاده از "رباتهای نرمافزاری" برای خودکارسازی وظایف تکراری، قانونمند و مبتنی بر حجم بالا است. این رباتها میتوانند کارهایی مانند جمعآوری دادهها از سیستمهای مختلف، ورود اطلاعات، ارسال ایمیلها، و تولید گزارشهای استاندارد را انجام دهند. RPA به حسابرسان این امکان را میدهد که از کارهای خستهکننده و زمانبر رها شده و بر روی تجزیه و تحلیلهای سطح بالاتر تمرکز کنند. این فناوری به ویژه در کاهش زمان صرف شده برای تطبیق حسابها و جمعآوری شواهد حسابرسی بسیار مؤثر است.
3. تجزیه و تحلیل دادهها (Data Analytics)
ابزارهای پیشرفته تجزیه و تحلیل دادهها، قابلیتهای بینظیری را برای اتوماسیون حسابرسی فراهم میکنند. این ابزارها میتوانند دادهها را از منابع مختلف (مانند ERP، CRM، سیستمهای مالی) تجمیع کرده و با استفاده از مدلهای آماری و بصریسازی، به حسابرسان کمک کنند تا الگوها، روندها و ناهنجاریها را به سرعت شناسایی کنند. تحلیل دادهها به حسابرسان اجازه میدهد تا دیدگاهی جامع از عملیات مالی سازمان داشته باشند و به سرعت به سمت مناطق پرریسک هدایت شوند. این موضوع نه تنها به بهبود کارایی کمک میکند، بلکه کیفیت تصمیمگیری در مدیریت فرآیند حسابرسی را نیز به طور چشمگیری ارتقا میدهد.
4. رایانش ابری (Cloud Computing)
رایانش ابری زیرساخت لازم برای دسترسی به ابزارهای اتوماسیون و دادهها را از هر مکان و در هر زمان فراهم میکند. پلتفرمهای ابری، مقیاسپذیری، امنیت و انعطافپذیری مورد نیاز برای ذخیرهسازی و پردازش حجم عظیمی از دادههای حسابرسی را ارائه میدهند. این امر به خصوص برای تیمهای حسابرسی که به صورت توزیع شده کار میکنند یا برای شرکتهایی که نیاز به پردازش دادههای شعب مختلف دارند، بسیار مفید است.
5. بلاکچین (Blockchain)
اگرچه بلاکچین هنوز در مراحل اولیه پذیرش در حسابرسی است، اما پتانسیل زیادی برای تحول این صنعت دارد. ماهیت غیرقابل تغییر و شفاف بلاکچین میتواند به ایجاد رکوردهای مالی غیرقابل دستکاری و قابل اعتماد منجر شود. این امر نیاز به بسیاری از فرآیندهای تأیید و تطبیق را کاهش میدهد، زیرا صحت دادهها در خود شبکه تضمین شده است. بلاکچین میتواند به افزایش اعتماد عمومی به گزارشهای مالی و کاهش ریسک تقلب کمک کند و در آینده نقش مهمی در اتوماسیون حسابرسی ایفا خواهد کرد.
چالشها و موانع پیادهسازی اتوماسیون حسابرسی
با وجود مزایای بیشمار، پیادهسازی اتوماسیون حسابرسی بدون چالش نیست. سازمانها باید برای غلبه بر این موانع آماده باشند تا بتوانند به طور کامل از پتانسیل این فناوریها بهرهمند شوند.
1. سرمایهگذاری اولیه و هزینهها
استقرار سیستمهای اتوماسیون حسابرسی، نیازمند سرمایهگذاری اولیه قابل توجهی در نرمافزار، سختافزار و آموزش است. سازمانها باید تحلیل دقیقی از بازگشت سرمایه (ROI) انجام دهند تا اطمینان حاصل کنند که مزایای بلندمدت، هزینههای اولیه را توجیه میکنند. این سرمایهگذاری نه تنها شامل خرید لایسنس نرمافزار است، بلکه به هزینههای سفارشیسازی، یکپارچهسازی و نگهداری نیز باید توجه شود.
2. مقاومت در برابر تغییر و نیاز به آموزش
یکی از بزرگترین چالشها، مقاومت کارکنان و حسابرسان در برابر پذیرش فناوریهای جدید است. حسابرسان سنتی ممکن است نگران از دست دادن شغل خود یا نیاز به کسب مهارتهای جدید باشند. مدیریت تغییر مؤثر، ارتباطات شفاف و ارائه آموزشهای جامع برای توانمندسازی تیم، برای موفقیت حیاتی است. آموزش باید شامل نحوه استفاده از ابزارهای جدید، تحلیل دادهها و تفسیر نتایج خودکار باشد تا به مدیریت موثرتر فرآیندهای کسب و کار کمک کند.
3. امنیت و حریم خصوصی دادهها
با جمعآوری و پردازش حجم عظیمی از دادههای حساس، مسائل مربوط به امنیت و حریم خصوصی دادهها اهمیت حیاتی پیدا میکنند. سازمانها باید اطمینان حاصل کنند که سیستمهای اتوماسیون آنها از بالاترین استانداردهای امنیتی برخوردار هستند و با مقررات مربوط به حریم خصوصی دادهها (مانند GDPR) مطابقت دارند. هرگونه نقض داده میتواند به از دست دادن اعتبار و جریمههای سنگین منجر شود.
4. شکاف مهارتها
برای بهرهبرداری کامل از اتوماسیون حسابرسی، حسابرسان به مهارتهای جدیدی در زمینه تحلیل دادهها، هوش مصنوعی و فناوری اطلاعات نیاز دارند. یافتن افراد با این مجموعه مهارتها یا آموزش مجدد نیروی کار موجود، یک چالش است. سازمانها باید برنامههای آموزشی مستمر را برای پر کردن این شکاف مهارتها توسعه دهند.
5. یکپارچهسازی با سیستمهای موجود
اکثر سازمانها دارای سیستمهای قدیمی (legacy systems) متعددی هستند که برای سالها مورد استفاده قرار گرفتهاند. یکپارچهسازی ابزارهای اتوماسیون جدید با این سیستمهای موجود میتواند پیچیده و چالشبرانگیز باشد. نیاز به تبادل داده بین سیستمهای مختلف، نیازمند طراحی دقیق معماری و استفاده از راهکارهای یکپارچهسازی قوی است. مدیریت فرآیند حسابرسی باید این پیچیدگیها را در نظر بگیرد.
مراحل پیادهسازی موفق اتوماسیون حسابرسی
برای اینکه سازمانها بتوانند به طور مؤثر اتوماسیون حسابرسی را پیادهسازی کنند، نیاز به یک رویکرد ساختاریافته و برنامهریزی شده دارند.
1. ارزیابی و برنامهریزی استراتژیک
اولین گام، ارزیابی جامع فرآیندهای حسابرسی فعلی و شناسایی حوزههایی است که بیشترین پتانسیل را برای اتوماسیون دارند. این مرحله شامل تعیین اهداف، تعریف دامنه پروژه، و تخمین منابع مورد نیاز است. سازمانها باید یک استراتژی روشن برای تحول دیجیتال حسابرسی خود تدوین کنند که با اهداف کلی کسبوکار همسو باشد. این ارزیابی باید شامل تحلیل "وضعیت موجود" و "وضعیت مطلوب" باشد.
2. انتخاب فناوری و ابزارهای مناسب
با توجه به تنوع گسترده ابزارهای موجود، انتخاب فناوری مناسب برای نیازهای خاص سازمان بسیار مهم است. این انتخاب باید بر اساس عواملی مانند مقیاسپذیری، قابلیت یکپارچهسازی، امنیت، و پشتیبانی فروشنده صورت گیرد. ممکن است سازمانها به ترکیبی از ابزارهای RPA، AI و تحلیل داده نیاز داشته باشند تا به اهداف مدیریت فرآیند حسابرسی خود دست یابند.
3. پروژههای آزمایشی (Pilot Projects)
شروع با پروژههای آزمایشی کوچک مقیاس (پایلوت)، به سازمانها اجازه میدهد تا فناوریهای جدید را در یک محیط کنترل شده آزمایش کنند، درس بگیرند و قبل از پیادهسازی کامل، تنظیمات لازم را انجام دهند. این رویکرد به کاهش ریسک و افزایش احتمال موفقیت کمک میکند. یک پروژه آزمایشی میتواند بر روی یک فرآیند خاص و محدود تمرکز کند که پتانسیل اتوماسیون بالایی دارد.
4. آموزش و مدیریت تغییر
همانطور که قبلاً ذکر شد، آموزش جامع و مدیریت تغییر مؤثر برای پذیرش موفقیتآمیز اتوماسیون حسابرسی ضروری است. حسابرسان باید در مورد مزایای اتوماسیون توجیه شوند و مهارتهای لازم برای استفاده از ابزارهای جدید را کسب کنند. برنامههای آموزشی باید مستمر باشند و با پیشرفت فناوری بهروز شوند.
5. پایش و بهبود مستمر
پیادهسازی اتوماسیون یک فرآیند یکباره نیست، بلکه یک سفر مستمر است. سازمانها باید عملکرد سیستمهای خودکار را به طور مداوم پایش کنند، بازخورد جمعآوری کنند و بر اساس آن، فرآیندها و ابزارها را بهبود بخشند. این رویکرد بهبود مستمر (Kaizen) اطمینان میدهد که مدیریت فرآیند حسابرسی همواره در اوج کارایی و اثربخشی خود قرار دارد. همکاری با ارائهدهندگان راهحلهایی مانند سیستمهای هوشمند برای مدیریت امور مجامع و قراردادها میتواند در این مسیر بسیار یاریرسان باشد.
مقایسه حسابرسی سنتی و اتوماسیون حسابرسی
برای درک بهتر ارزش اتوماسیون حسابرسی، مقایسه آن با روشهای سنتی ضروری است:
| ویژگی | حسابرسی سنتی | اتوماسیون حسابرسی |
|---|---|---|
| پوشش داده | نمونهبرداری محدود | 100% پوشش داده |
| سرعت | زمانبر | بسیار سریع (لحظهای) |
| دقت | مستعد خطای انسانی | دقت بالا، کاهش خطا |
| هزینه | هزینه عملیاتی بالا | سرمایهگذاری اولیه، هزینه عملیاتی پایینتر |
| بینش | محدود، مبتنی بر گذشته | عمیق، پیشبینانه، لحظهای |
| تمرکز حسابرس | جمعآوری و تأیید داده | تحلیل، ارزیابی ریسک، مشاوره |
| فرکانس | دورهای (سالانه/فصلی) | مستمر (Continuous Auditing) |
| امنیت | محدود به کنترلهای فیزیکی | امنیت پیشرفته دادهها، کنترل دسترسی |
آینده حسابرسی: فراتر از اتوماسیون
با رشد روزافزون فناوری، آینده اتوماسیون حسابرسی بسیار روشن و هیجانانگیز است. نقش حسابرسان در حال تحول است و آنها به مشاوران استراتژیک تبدیل میشوند که از بینشهای مبتنی بر داده برای هدایت سازمانها استفاده میکنند.
حسابرسی پیشبینانه (Predictive Auditing)
در آینده، با استفاده از هوش مصنوعی و تحلیل دادههای پیشرفته، حسابرسان قادر خواهند بود ریسکهای احتمالی و مشکلات مالی را قبل از وقوع پیشبینی کنند. این "حسابرسی پیشبینانه" به سازمانها اجازه میدهد تا به طور فعالانه اقدامات پیشگیرانه انجام دهند و از بروز مشکلات جدی جلوگیری کنند. این امر به مدیریت فرآیند حسابرسی ابزارهای لازم برای ارزیابی و کاهش ریسکهای آتی را میدهد.
حسابرسی مستمر (Continuous Auditing)
همانطور که اشاره شد، حسابرسی مستمر به معنای پایش و ارزیابی مداوم تراکنشها و سیستمها در زمان واقعی است. این رویکرد، امکان شناسایی فوری ناهنجاریها و انحرافات را فراهم میآورد و به سازمانها این قابلیت را میدهد که به سرعت واکنش نشان دهند. این پایش پیوسته، سطحی از اطمینان و شفافیت را ایجاد میکند که در حسابرسی دورهای سنتی غیرقابل دستیابی است.
افزایش تمرکز بر مهارتهای نرم و استراتژیک
با خودکار شدن وظایف تکراری، حسابرسان زمان بیشتری برای توسعه مهارتهای نرم (Soft Skills) مانند تفکر انتقادی، حل مسئله، ارتباطات و هوش هیجانی خواهند داشت. آنها به جای صرف وقت بر روی جمعآوری داده، بر تفسیر نتایج، ارائه توصیههای استراتژیک و برقراری ارتباط با ذینفعان تمرکز خواهند کرد. نقش حسابرس به طور فزایندهای به سمت یک مشاور قابل اعتماد و شریک تجاری حرکت میکند.
تأثیر اتوماسیون بر امور مجامع و قراردادها
اتوماسیون حسابرسی نه تنها بر فرآیندهای مالی سنتی تأثیر میگذارد، بلکه میتواند به طور قابل توجهی بر سایر حوزههای حیاتی یک سازمان، از جمله امور مجامع و قراردادها، نیز اثرگذار باشد. دیجیتالسازی مدیریت قراردادها، از تهیه و بررسی تا امضا و نگهداری، به شفافیت بیشتر، کاهش ریسکهای قانونی و افزایش کارایی منجر میشود. حسابرسان میتوانند از ابزارهای اتوماسیون برای بررسی تطابق قراردادها با سیاستهای داخلی، شناسایی بندهای پرریسک و اطمینان از رعایت تعهدات مالی و قانونی استفاده کنند. یکپارچهسازی سیستمهای مالی با سیستمهای مدیریت قرارداد، یک دیدگاه جامع و یکپارچه از وضعیت مالی و قانونی سازمان ارائه میدهد که برای مدیریت فرآیند حسابرسی ضروری است.
این یکپارچگی، امکان بررسی خودکار پرداختها بر اساس مفاد قرارداد، شناسایی تاخیرها در اجرای تعهدات، و ارزیابی تأثیر مالی بندهای قراردادی را فراهم میکند. به عنوان مثال، ابزارهای AI میتوانند هزاران قرارداد را برای شناسایی شرایط غیرعادی یا ریسکهای پنهان در کسری از ثانیه بررسی کنند، کاری که به صورت دستی هفتهها یا ماهها طول میکشد. این نوع خودکارسازی، نه تنها کار حسابرسان را آسانتر میکند، بلکه به سازمانها کمک میکند تا ریسکهای حقوقی و مالی خود را به طور مؤثری کاهش دهند و از فرصتهای جدید بهرهمند شوند.
نتیجهگیری: نگاهی به آینده درخشان حسابرسی
اتوماسیون حسابرسی و دیجیتالسازی فرآیندهای حسابرسی دیگر یک مفهوم انتزاعی نیست، بلکه یک واقعیت در حال ظهور است که صنعت حسابرسی را متحول میکند. این تحول، نه تنها به افزایش کارایی، دقت و سرعت میانجامد، بلکه نقش حسابرسان را نیز از بررسیکنندگان صرف به مشاوران استراتژیک و ارزشآفرین ارتقا میدهد. با پذیرش فناوریهای نوین مانند هوش مصنوعی، RPA و تحلیل دادهها، سازمانها میتوانند به سطح بیسابقهای از شفافیت، انطباق و مدیریت فرآیند حسابرسی دست یابند.
اگرچه چالشهایی مانند سرمایهگذاری اولیه، مقاومت در برابر تغییر و نیاز به آموزش وجود دارد، اما مزایای بلندمدت اتوماسیون حسابرسی، این چالشها را تحتالشعاع قرار میدهد. با برنامهریزی دقیق، انتخاب ابزارهای مناسب و تمرکز بر آموزش و توسعه مهارتهای کارکنان، هر سازمانی میتواند به سمت آیندهای روشنتر در حوزه حسابرسی گام بردارد.
این تحول دیجیتال، حسابرسی را به یک فرآیند پویا، پیشبینانه و مستمر تبدیل میکند که به سازمانها در تصمیمگیریهای بهتر و دستیابی به اهداف استراتژیکشان کمک شایانی میکند. آینده حسابرسی، آیندهای است که در آن فناوری و تخصص انسانی دست در دست هم میدهند تا ارزشی بیبدیل خلق کنند.
سوالات متداول