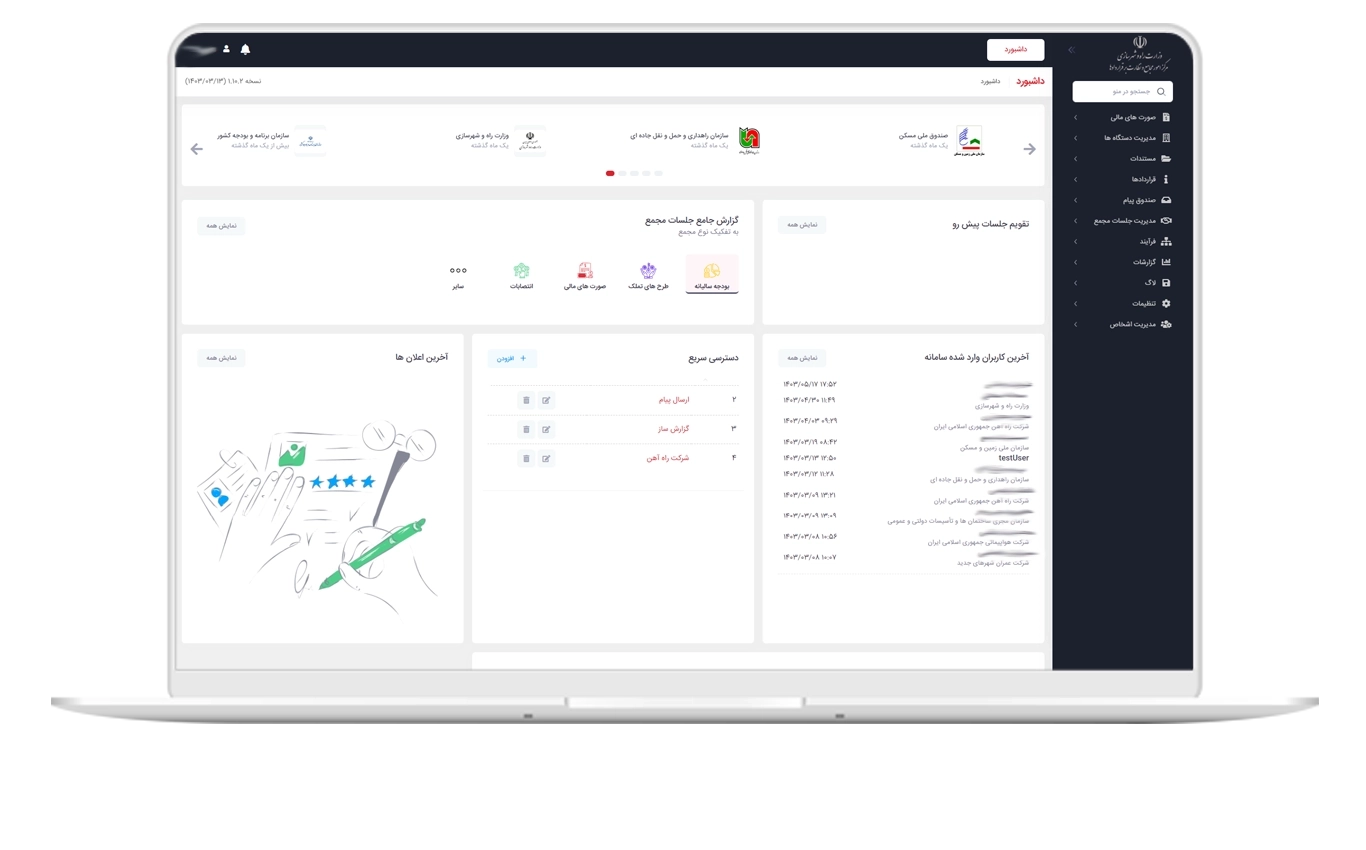
در دنیای پیچیده و پویای کسبوکار امروز، حسابرسی نقش حیاتی در حفظ شفافیت، مسئولیتپذیری و انطباق ایفا میکند. حسابرسیها، چه داخلی و چه خارجی، به سازمانها کمک میکنند تا نقاط ضعف، ریسکها و فرصتهای بهبود را شناسایی کنند. با این حال، ارزش واقعی یک حسابرسی تنها به کشف این موارد نیست، بلکه در نحوه مدیریت یافته های حسابرسی و اثربخشی پیگیری اقدامات اصلاحی حسابرسی نهفته است. نادیده گرفتن یا مدیریت ضعیف یافتههای حسابرسی میتواند منجر به تکرار مشکلات، افزایش ریسکهای عملیاتی و مالی، از دست دادن اعتبار و عدم انطباق با مقررات شود.
این مقاله به بررسی جامع و عمیق فرآیند مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی میپردازد. ما اهمیت این فرآیندها، چالشهای رایج، بهترین شیوههای اجرایی و نقش حیاتی فناوری، بهویژه نرم افزار پیگیری اقدامات اصلاحی حسابرسی، را در تسهیل و بهینهسازی این فعالیتها مورد بحث قرار خواهیم داد. هدف این است که یک راهنمای جامع برای سازمانها ارائه دهیم تا بتوانند از حسابرسیهای خود حداکثر بهره را ببرند و فرهنگ بهبود مستمر را در خود نهادینه سازند.
یافتههای حسابرسی چیست و چرا اهمیت دارند؟
یافتههای حسابرسی (Audit Findings) به مشاهدات، نتایج یا کمبودهایی اشاره دارد که توسط حسابرسان در طول بررسی فرآیندها، سیستمها، سوابق مالی یا عملیاتی یک سازمان شناسایی میشوند. این یافتهها میتوانند شامل موارد زیر باشند:
- عدم انطباق با سیاستها، رویهها، قوانین یا مقررات.
- نقاط ضعف در کنترلهای داخلی.
- ناکارآمدیهای عملیاتی.
- خطاها یا اشتباهات در گزارشگری مالی.
- ریسکهای بالقوه یا بالفعل.
- فرصتهایی برای بهبود.
اهمیت یافتههای حسابرسی از آنجا ناشی میشود که آنها تصویری واقعبینانه از وضعیت فعلی سازمان ارائه میدهند و به مدیران کمک میکنند تا تصمیمات آگاهانه برای کاهش ریسک و بهبود عملکرد اتخاذ کنند. بدون شناسایی و رسیدگی مناسب به این یافتهها، سازمانها ممکن است در معرض خطرات قانونی، مالی و عملیاتی قرار گیرند.
انواع یافتههای حسابرسی
یافتههای حسابرسی را میتوان بر اساس شدت و تأثیر آنها دستهبندی کرد:
| نوع یافته | توضیح | مثال | شدت تأثیر |
|---|---|---|---|
| جزئی (Minor) | مشکلات کوچک و کمتأثیر که معمولاً به راحتی قابل اصلاح هستند و ریسک کمی دارند. | عدم امضای برخی اسناد جزئی، خطای تایپی در گزارش | کم |
| عمده (Significant) | نقاط ضعف سیستمی یا عدم انطباقهایی که میتواند تأثیر قابل توجهی بر کنترلهای داخلی یا عملیات داشته باشد و نیاز به توجه فوری دارد. | عدم تفکیک وظایف (segregation of duties) در یک فرآیند مالی کلیدی، نقص در مستندسازی رویهها | متوسط |
| بحرانی (Critical) | مشکلات جدی که نشاندهنده نقصهای اساسی در کنترلها، عدم انطباقهای قانونی عمده یا ریسکهای عملیاتی بسیار بالا هستند و میتوانند منجر به آسیبهای مالی، قانونی یا اعتباری شدید شوند. | تقلب، عدم رعایت قوانین مهم مالیاتی، نقصهای امنیتی بزرگ | بالا |
چرخه حیات یک یافته حسابرسی و اقدامات اصلاحی
مدیریت موثر یافتههای حسابرسی یک فرآیند سیستماتیک است که از شناسایی یافته شروع شده و تا تأیید بسته شدن آن ادامه مییابد. درک این چرخه حیات برای مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی بسیار مهم است.
1. شناسایی و مستندسازی
اولین گام، شناسایی دقیق یافته توسط حسابرسان است. یافته باید به وضوح مستند شود و شامل جزئیات زیر باشد:
- مشاهده (Condition): وضعیت موجود یا مشکل شناسایی شده.
- معیار (Criteria): سیاست، رویه، قانون یا استاندارد مربوطه که رعایت نشده است.
- علت (Cause): ریشه اصلی مشکل (چرا این اتفاق افتاد؟).
- اثر (Effect): تأثیر بالقوه یا بالفعل یافته بر سازمان (عواقب عدم رسیدگی).
- توصیه (Recommendation): پیشنهاد حسابرس برای اصلاح وضعیت.
مستندسازی دقیق، پایه و اساس اثربخش مدیریت یافته های حسابرسی است و به سازمان کمک میکند تا مشکل را به درستی درک و حل کند. استفاده از سیستم جامع مدیریت میتواند این فرآیند را تسهیل کند.
2. ارتباط و توافق
یافتهها باید با مدیریت بخش مربوطه ارتباط داده شوند. این ارتباط باید واضح، محترمانه و سازنده باشد. هدف، رسیدن به توافق در مورد وجود یافته، ریشه مشکل و اقداماتی است که باید انجام شود. شفافیت در این مرحله، مقاومت را کاهش داده و همکاری را افزایش میدهد.
3. تدوین برنامه اقدام اصلاحی
پس از توافق، مدیریت مسئول باید یک برنامه اقدام اصلاحی (Corrective Action Plan - CAP) تدوین کند. این برنامه باید شامل موارد زیر باشد:
- اقدامات مشخص: چه کارهایی باید انجام شود؟
- مسئولیت: چه کسی مسئول اجرای هر اقدام است؟
- جدول زمانی: مهلت تکمیل هر اقدام.
- شواهد تکمیل: چه مدارکی برای اثبات تکمیل اقدام مورد نیاز است؟
اقدامات اصلاحی باید ریشه اصلی مشکل را هدف قرار دهند، نه فقط علائم آن را. برای این منظور، استفاده از تکنیکهای ریشهیابی مانند 5 چرا (5 Whys) یا نمودار استخوان ماهی (Fishbone Diagram) توصیه میشود. این مرحله حیاتیترین بخش پیگیری اقدامات اصلاحی حسابرسی است.
4. اجرا و نظارت
مدیریت مسئول، اقدامات اصلاحی را مطابق با برنامه تدوین شده اجرا میکند. در این مرحله، نظارت مستمر بر پیشرفت و حل مشکلات احتمالی ضروری است. ارتباط منظم بین مدیریت و حسابرسی (یا تیم پیگیری) به اطمینان از پیشرفت صحیح کمک میکند. نرم افزار پیگیری اقدامات اصلاحی حسابرسی در این مرحله بسیار مفید است.
5. تأیید و بسته شدن
پس از تکمیل اقدامات اصلاحی، حسابرسان یا تیم پیگیری باید اثربخشی این اقدامات را تأیید کنند. این تأیید ممکن است شامل بررسی شواهد، مصاحبه، یا حتی انجام یک حسابرسی پیگیری باشد. اگر اقدامات انجام شده، ریشه مشکل را برطرف کرده و خطر را به سطح قابل قبول کاهش داده باشند، یافته حسابرسی بسته میشود. این مرحله، تکمیل کننده فرآیند مدیریت یافته های حسابرسی است.
اهمیت استراتژیک مدیریت یافتههای حسابرسی و اقدامات اصلاحی
مدیریت اثربخش یافتههای حسابرسی فراتر از یک الزام فنی است؛ این یک ضرورت استراتژیک برای سلامت و بقای بلندمدت سازمان است. مزایای این رویکرد گسترده و عمیق است:
1. کاهش ریسک و افزایش انطباق
اصلیترین مزیت، کاهش ریسکهای عملیاتی، مالی، قانونی و اعتباری است. با رسیدگی به نقاط ضعف شناسایی شده، سازمانها میتوانند از ضررهای مالی، جریمههای قانونی و آسیب به شهرت جلوگیری کنند. مدیریت یافته های حسابرسی تضمین میکند که سازمان همواره با قوانین، مقررات و استانداردهای صنعتی مطابقت دارد. در این راستا، بهبود فرآیندهای کسب و کار با ابزارهای مدیریتی میتواند نقش مهمی ایفا کند.
2. بهبود کارایی عملیاتی
بسیاری از یافتههای حسابرسی به ناکارآمدیها در فرآیندها اشاره دارند. با اجرای اقدامات اصلاحی، سازمانها میتوانند فرآیندها را بهینه کرده، هدررفت را کاهش دهند و بهرهوری را افزایش دهند. این امر به صرفهجویی در هزینهها و تخصیص بهتر منابع منجر میشود.
3. تقویت فرهنگ بهبود مستمر
یک سیستم قوی برای مدیریت یافته های حسابرسی، فرهنگ یادگیری و بهبود مستمر را در سازمان ترویج میکند. کارکنان تشویق میشوند تا مشکلات را شناسایی و راهحلهای خلاقانه ارائه دهند، که به رشد و توسعه سازمان کمک میکند.
4. افزایش اعتماد ذینفعان
شفافیت در رسیدگی به یافتههای حسابرسی و اثبات اقدامات اصلاحی، اعتماد سهامداران، مشتریان، رگولاتورها و سایر ذینفعان را افزایش میدهد. این امر به ویژه در جذب سرمایه و حفظ شهرت سازمان حائز اهمیت است.
5. تصمیمگیری مبتنی بر داده
دادههای جمعآوری شده از فرآیند پیگیری اقدامات اصلاحی حسابرسی، بینشهای ارزشمندی را برای تصمیمگیریهای استراتژیک فراهم میکند. مدیران میتوانند الگوهای تکرارشونده را شناسایی کرده و منابع را به سمت حوزههایی که بیشترین نیاز به بهبود دارند، هدایت کنند.
چالشهای رایج در مدیریت یافتههای حسابرسی و اقدامات اصلاحی
با وجود اهمیت حیاتی، سازمانها اغلب با چالشهای متعددی در مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی مواجه میشوند:
- کمبود مالکیت و مسئولیتپذیری: عدم وضوح در مورد اینکه چه کسی مسئول پیگیری و اجرای اقدامات است، میتواند منجر به تاخیر یا عدم انجام اقدامات شود.
- مقاومت در برابر تغییر: کارکنان ممکن است در برابر تغییر رویهها یا پذیرش مسئولیت برای مشکلات مقاومت کنند.
- منابع ناکافی: کمبود بودجه، زمان یا نیروی انسانی برای اجرای اقدامات اصلاحی.
- ارتباطات ضعیف: عدم تبادل اطلاعات کافی بین حسابرسان، مدیریت و تیمهای اجرایی.
- عدم ریشهیابی مشکل: تمرکز بر حل علائم به جای ریشههای اصلی مشکل، که منجر به تکرار یافتهها میشود.
- ردیابی دستی و ناکارآمد: استفاده از روشهای دستی (مانند صفحات گسترده) برای پیگیری اقدامات اصلاحی حسابرسی که مستعد خطا، زمانبر و غیرقابل اتکا هستند، به ویژه در سازمانهای بزرگ و پیچیده.
- عدم شفافیت و دید: دشواری در مشاهده وضعیت فعلی همه یافتهها و اقدامات در حال انجام.
- فقدان گزارشدهی مؤثر: ناتوانی در ارائه گزارشهای جامع و بهروز به ذینفعان در مورد پیشرفت و اثربخشی اقدامات.
نقش محوری فناوری: نرم افزار پیگیری اقدامات اصلاحی حسابرسی
برای غلبه بر چالشهای فوق و بهینهسازی فرآیندهای مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی، استفاده از فناوریهای نوین، به ویژه نرم افزار پیگیری اقدامات اصلاحی حسابرسی، ضروری است. این نرمافزارها ابزارهای قدرتمندی را برای مدیریت یکپارچه و کارآمد این فرآیندها فراهم میکنند.
مزایای استفاده از نرم افزار پیگیری اقدامات اصلاحی حسابرسی
1. متمرکزسازی دادهها و اطلاعات
یک نرم افزار پیگیری اقدامات اصلاحی حسابرسی، یک مخزن مرکزی برای همه یافتههای حسابرسی، برنامههای اقدام اصلاحی، مستندات پشتیبان و تاریخچه ارتباطات ایجاد میکند. این متمرکزسازی، دسترسی آسان به اطلاعات، کاهش خطای انسانی و بهبود همکاری را تضمین میکند.
2. اتوماسیون گردش کار
این نرمافزارها قابلیت اتوماسیون بسیاری از وظایف تکراری را دارند، از جمله:
- تخصیص خودکار یافتهها به مسئولین مربوطه.
- ارسال هشدارها و یادآوریها برای مهلتهای نزدیک یا گذشته.
- گردش کار تأیید و تصویب اقدامات اصلاحی.
- پیگیری وضعیت هر اقدام در زمان واقعی.
این اتوماسیون، کارایی را به شدت افزایش داده و احتمال نادیده گرفته شدن موارد را کاهش میدهد.
3. افزایش شفافیت و مسئولیتپذیری
با استفاده از داشبوردهای بصری و ابزارهای گزارشدهی، همه ذینفعان میتوانند وضعیت فعلی یافتهها و اقدامات را مشاهده کنند. این شفافیت، مسئولیتپذیری را در میان تیمها و افراد افزایش میدهد، زیرا پیشرفت و عملکرد هر فرد به وضوح قابل مشاهده است. همچنین، نرم افزار امور مجامع و قراردادها میتواند به بهبود شفافیت کلی سازمان کمک کند.
4. گزارشدهی و تحلیل پیشرفته
نرم افزار پیگیری اقدامات اصلاحی حسابرسی، قابلیتهای قدرتمندی برای تولید گزارشهای سفارشی ارائه میدهد. این گزارشها میتوانند شامل:
- تعداد یافتههای باز و بسته شده.
- میانگین زمان لازم برای بستن یافتهها.
- اقدامات در انتظار تأیید.
- دپارتمانهایی با بیشترین یا کمترین یافته.
- تحلیل روندهای تکرارشونده.
این تحلیلها بینشهای ارزشمندی را برای مدیریت ارشد فراهم میکنند تا بتوانند تصمیمات استراتژیکتری بگیرند و منابع را به طور موثرتری تخصیص دهند.
5. بهبود انطباق و مستندسازی
نرمافزارها، یک مسیر ممیزی کامل (Audit Trail) از هر یافته و اقدام اصلاحی ایجاد میکنند، از جمله زمان ایجاد، تغییرات، مسئولین و شواهد پشتیبان. این مستندسازی دقیق، نه تنها برای انطباق با الزامات رگولاتوری ضروری است، بلکه در صورت حسابرسیهای خارجی نیز به اثبات اقدامات اصلاحی کمک میکند.
6. همکاری و ارتباطات بهبود یافته
پلتفرمهای نرمافزاری امکان همکاری آسان بین حسابرسان، مسئولین اجرایی و مدیریت را فراهم میکنند. ابزارهای ارتباطی داخلی، امکان اشتراکگذاری مدارک و نظرات، و همچنین پیگیری تاریخچه ارتباطات، به بهبود هماهنگی و حل سریعتر مشکلات کمک میکند.
ویژگیهای کلیدی یک نرم افزار جامع برای مدیریت یافتهها و اقدامات اصلاحی
هنگام انتخاب نرم افزار پیگیری اقدامات اصلاحی حسابرسی، باید به ویژگیهای زیر توجه کرد تا از کارایی و اثربخشی آن اطمینان حاصل شود:
- مدیریت جامع یافتهها: امکان ثبت جزئیات کامل یافتهها (مشاهده، معیار، علت، اثر، توصیه)، دستهبندی و اولویتبندی آنها.
- مدیریت برنامه اقدام: ایجاد، تخصیص و پیگیری برنامههای اقدام اصلاحی با تعیین مسئولیتها، مهلتها و وضعیت پیشرفت.
- مخزن اسناد: قابلیت پیوست کردن شواهد، مستندات و گزارشهای مرتبط با هر یافته یا اقدام.
- گردش کار قابل تنظیم: امکان تعریف گردش کارهای (workflows) سفارشی برای فرآیندهای تأیید، بازبینی و بسته شدن.
- داشبورد و گزارشدهی: داشبوردهای بصری با نمایش زنده وضعیت و ابزارهای قدرتمند برای تولید گزارشهای تحلیلی.
- سیستم هشدار و یادآوری: اعلانهای خودکار برای مهلتها، تغییر وضعیتها و وظایف جدید.
- مسیر ممیزی (Audit Trail): ثبت دقیق تمام فعالیتها، تغییرات و کاربران برای ردیابی کامل تاریخچه.
- نقشها و مجوزهای کاربری: کنترل دسترسی دقیق بر اساس نقشهای مختلف در سازمان.
- یکپارچهسازی: قابلیت یکپارچهسازی با سایر سیستمهای سازمانی (مانند ERP، GRC، HR) برای تبادل اطلاعات روان و کاهش ورود دادههای تکراری. این یکپارچگی میتواند از طریق سیستمهایی مانند سیستم جامع امور مجامع و قراردادها نیز فراهم شود.
- رابط کاربری کاربرپسند: سهولت استفاده برای کاربران مختلف با سطوح فنی متفاوت.
بهترین شیوهها برای پیادهسازی و استفاده مؤثر از نرم افزار پیگیری اقدامات اصلاحی حسابرسی
استفاده از یک نرم افزار پیگیری اقدامات اصلاحی حسابرسی به تنهایی کافی نیست؛ موفقیت آن به پیادهسازی صحیح و رعایت بهترین شیوهها بستگی دارد:
1. تعهد مدیریت ارشد
حمایت و تعهد مدیریت ارشد برای موفقیت هر سیستم جدیدی حیاتی است. آنها باید اهمیت مدیریت یافته های حسابرسی را درک کرده و منابع لازم را برای پیادهسازی و استفاده از نرمافزار اختصاص دهند.
2. تعریف روشن فرآیندها و نقشها
قبل از پیادهسازی نرمافزار، باید فرآیندهای مدیریت یافتهها و اقدامات اصلاحی به وضوح تعریف شوند. نقشها، مسئولیتها و اختیارات هر یک از ذینفعان (حسابرسان، مدیران بخشها، تیمهای اجرایی) باید مشخص شود.
3. آموزش کاربران
آموزش جامع برای همه کاربران سیستم ضروری است. این آموزش باید شامل نحوه استفاده از ویژگیهای مختلف نرمافزار، اهمیت نقش آنها در فرآیند و مزایایی که این سیستم برای آنها و سازمان دارد، باشد.
4. تمرکز بر ریشهیابی مشکلات
تشویق تیمها به انجام تحلیل ریشه (Root Cause Analysis) برای هر یافته، به جای تمرکز بر راهحلهای سطحی. پیگیری اقدامات اصلاحی حسابرسی باید به گونهای باشد که مشکل را از اساس حل کند.
5. نظارت و بازبینی منظم
پس از پیادهسازی، باید به طور منظم بر عملکرد سیستم و اثربخشی اقدامات اصلاحی نظارت شود. جلسات بازبینی دورهای برای ارزیابی پیشرفت، شناسایی مشکلات و اعمال بهبودها ضروری است. از قابلیتهای مدیریت هوشمند مجامع و قراردادها نیز میتوان در این راستا بهره برد.
6. فرهنگسازی
هدف نهایی، نهادینه کردن فرهنگی است که در آن یافتههای حسابرسی به عنوان فرصتهایی برای بهبود دیده میشوند، نه نقاط ضعف برای پنهان کردن. ارتباطات مثبت، قدردانی از تلاشها و جشن گرفتن موفقیتها میتواند به این فرهنگسازی کمک کند.
ارتباط مدیریت یافتههای حسابرسی با حاکمیت شرکتی (Corporate Governance)
حاکمیت شرکتی مجموعهای از فرآیندها، آداب و رسوم، سیاستها و قوانین است که نحوه اداره، مدیریت و کنترل یک شرکت را تعیین میکند. مدیریت اثربخش یافتههای حسابرسی یک جزء حیاتی از یک چارچوب حاکمیت شرکتی قوی است. دلایل این ارتباط عبارتند از:
- شفافیت و پاسخگویی: سیستم قوی مدیریت یافته های حسابرسی، شفافیت عملیاتی را افزایش میدهد و اطمینان میدهد که مدیریت در قبال عملکرد و رسیدگی به مشکلات پاسخگو است. این امر به ویژه برای هیئت مدیره و سهامداران مهم است.
- مدیریت ریسک: حاکمیت شرکتی موثر بر مدیریت ریسک تاکید دارد. با شناسایی و رفع نقاط ضعف از طریق اقدامات اصلاحی، سازمان به طور فعال ریسکها را مدیریت میکند، که ستون فقرات حاکمیت خوب است.
- تصمیمگیری استراتژیک: اطلاعات حاصل از پیگیری اقدامات اصلاحی حسابرسی به هیئت مدیره و مدیران ارشد بینشهای لازم را برای تصمیمگیریهای استراتژیک و تخصیص منابع فراهم میکند.
- رعایت قوانین و مقررات: حاکمیت شرکتی بر انطباق با قوانین و مقررات تاکید دارد. یافتههای حسابرسی اغلب عدم انطباقها را مشخص میکنند و اقدامات اصلاحی تضمین میکنند که سازمان به مسیر انطباق بازگردد.
- ارزشآفرینی پایدار: یک چارچوب حاکمیت شرکتی قوی، به دنبال ایجاد ارزش پایدار برای همه ذینفعان است. بهبود مستمر از طریق مدیریت یافته های حسابرسی به تحقق این هدف کمک میکند.
در واقع، بدون یک سیستم کارآمد برای مدیریت یافته های حسابرسی، یک سازمان نمیتواند ادعا کند که دارای حاکمیت شرکتی قوی و مسئولانه است. این فرآیندها برای تضمین سلامت مالی، عملیاتی و اعتباری شرکت در بلندمدت ضروری هستند.
یکپارچهسازی مدیریت یافتهها با سایر سیستمهای مدیریت
برای دستیابی به حداکثر کارایی و اثربخشی، مدیریت یافته های حسابرسی نباید به صورت جزیرهای عمل کند. یکپارچهسازی آن با سایر سیستمهای مدیریت سازمانی، به ویژه سیستمهای مدیریت ریسک (ERM)، مدیریت کیفیت (QMS) و مدیریت انطباق (Compliance Management System)، میتواند مزایای قابل توجهی به همراه داشته باشد.
- سیستم مدیریت ریسک (ERM): یافتههای حسابرسی اغلب نشاندهنده ریسکهای شناسایی نشده یا ناکافی مدیریت شده هستند. با یکپارچهسازی، یافتهها میتوانند به طور مستقیم به رجیستری ریسک سازمان اضافه شوند و برنامههای اقدام اصلاحی به عنوان بخشی از استراتژی کاهش ریسک طبقهبندی شوند.
- سیستم مدیریت کیفیت (QMS): در سازمانهایی که استانداردهای کیفیت (مانند ISO 9001) را رعایت میکنند، یافتههای حسابرسی میتوانند به عنوان ورودی برای فرآیندهای بهبود مستمر کیفیت مورد استفاده قرار گیرند. اقدامات اصلاحی در اینجا اغلب به بهبود فرآیندهای تولید، خدمات یا مستندسازی کمک میکنند.
- سیستم مدیریت انطباق (CMS): برای سازمانهایی که با مقررات پیچیدهای سروکار دارند، یافتههای حسابرسی میتوانند نقاط ضعف در انطباق را آشکار کنند. یکپارچهسازی با CMS تضمین میکند که اقدامات اصلاحی نه تنها مشکلات را حل میکنند، بلکه به تقویت چارچوب کلی انطباق نیز کمک میکنند. این یکپارچگی در راهکارهای یکپارچه برای مدیریت قراردادها نیز دیده میشود.
نرم افزار پیگیری اقدامات اصلاحی حسابرسی که قابلیت یکپارچهسازی با این سیستمها را دارد، میتواند به سازمانها کمک کند تا دید 360 درجهای نسبت به وضعیت ریسک، کیفیت و انطباق خود داشته باشند و از همافزایی بین بخشهای مختلف اطمینان حاصل کنند.
آینده مدیریت یافتهها و اقدامات اصلاحی: روندهای نوظهور
با پیشرفت تکنولوژی، حوزه مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی نیز در حال تحول است. برخی از روندهای نوظهور عبارتند از:
- هوش مصنوعی (AI) و یادگیری ماشین (ML): استفاده از AI برای تحلیل حجم عظیمی از دادههای حسابرسی و شناسایی الگوها و ریسکهای پنهان. این تکنولوژی میتواند در پیشبینی مشکلات و پیشنهاد اقدامات اصلاحی پیشگیرانه مؤثر باشد.
- بلاکچین (Blockchain): برای ایجاد مسیرهای ممیزی غیرقابل تغییر و افزایش شفافیت و اعتماد در فرآیند حسابرسی و پیگیری.
- تجزیه و تحلیل پیشرفته (Advanced Analytics): ارائه بینشهای عمیقتر و پیشبینیکنندهتر در مورد علل ریشهای، اثربخشی اقدامات و روندهای آینده.
- اتوماسیون فرآیندهای رباتیک (RPA): خودکارسازی وظایف تکراری و مبتنی بر قانون در فرآیند مدیریت یافتهها، مانند جمعآوری دادهها یا ارسال یادآوریها.
- ادغام با ابزارهای همکاری مدرن: یکپارچهسازی با پلتفرمهایی مانند Microsoft Teams یا Slack برای تسهیل ارتباط و همکاری در زمان واقعی.
سازمانهایی که این فناوریها و رویکردهای نوین را اتخاذ میکنند، قادر خواهند بود فرآیندهای مدیریت یافته های حسابرسی خود را به سطحی جدید از کارایی، دقت و پیشبینیپذیری ارتقا دهند. این امر نه تنها به پیگیری اقدامات اصلاحی حسابرسی سرعت میبخشد، بلکه به آنها اجازه میدهد تا از دادهها به منظور بهبودهای استراتژیک و بلندمدت استفاده کنند. نقش نرم افزار پیگیری اقدامات اصلاحی حسابرسی در این تحولات کلیدی است.
نتیجهگیری
مدیریت یافته های حسابرسی و پیگیری اقدامات اصلاحی حسابرسی نه تنها یک الزام قانونی و انطباقی، بلکه یک فرصت استراتژیک برای هر سازمان است. این فرآیندها نه تنها به شناسایی و رفع نقاط ضعف کمک میکنند، بلکه مسیر را برای بهبود مستمر، افزایش کارایی، کاهش ریسک و تقویت حاکمیت شرکتی هموار میسازند. با وجود چالشهای ذاتی در این فرآیندها، استفاده از رویکردهای سیستماتیک، تعریف روشن مسئولیتها، و بهرهگیری از فناوریهای پیشرفته بهویژه نرم افزار پیگیری اقدامات اصلاحی حسابرسی، میتواند سازمانها را قادر سازد تا این چالشها را به فرصت تبدیل کنند.
یک سیستم قوی برای مدیریت یافته های حسابرسی، سازمان را به سمت شفافیت، مسئولیتپذیری و انعطافپذیری سوق میدهد. این امر به آنها کمک میکند تا در محیط کسبوکار رقابتی امروز، نه تنها بقا یابند، بلکه شکوفا شوند و اعتماد ذینفعان خود را حفظ کنند. سرمایهگذاری در ابزارها و فرآیندهای صحیح برای پیگیری اقدامات اصلاحی حسابرسی، سرمایهگذاری در آینده پایدار و موفقیتآمیز سازمان است.
سوالات متداول